Kartu Kredit Indonesia kini memasuki babak baru. Bank Indonesia (BI) bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) resmi meluncurkan Kartu Kredit Indonesia atau KKI untuk segmen ritel pada 17 Agustus 2026, sehingga penggunaannya diperluas kepada individu dan korporasi.
Bagi masyarakat, perubahan tersebut cukup penting. Sebelumnya, KKI lebih dikenal sebagai instrumen pembayaran untuk mendukung transaksi belanja pemerintah pusat maupun daerah. Kini, KKI dikembangkan sebagai alternatif fasilitas pembayaran kredit domestik untuk masyarakat umum.
Yang membuatnya semakin menarik adalah cara penggunaannya. Pada implementasi awal, KKI tersedia dalam bentuk kartu digital yang dapat menjadi sumber dana ketika pengguna bertransaksi melalui QRIS. Artinya, konsep Kartu Kredit Indonesia tidak hanya berkutat pada kartu plastik yang digesek atau ditempelkan ke mesin pembayaran.
PUBLIKAPITAL melihat peluncuran ini menarik untuk dibahas karena memunculkan banyak pertanyaan. Apa sebenarnya KKI? Bagaimana cara menggunakannya? Bank mana saja yang menjadi penerbit awal? Apakah bisa digunakan untuk QRIS? Lalu, apakah kehadiran KKI berarti Visa dan Mastercard akan tergantikan?
Berikut penjelasan lengkapnya.
Apa Itu Kartu Kredit Indonesia (KKI)?
Kartu Kredit Indonesia atau KKI adalah skema/instrumen kartu kredit domestik yang dikembangkan dalam ekosistem sistem pembayaran nasional.
Untuk KKI segmen ritel, BI memosisikannya sebagai alternatif instrumen deferred payment domestik yang efisien dan prudent serta terintegrasi dengan infrastruktur sistem pembayaran nasional.
Pengembangannya dilakukan BI bersama ASPI dengan dukungan Asosiasi Kartu Kredit Indonesia (AKKI), penyelenggara jasa pembayaran (PJP) penerbit, dan penyelenggara infrastruktur sistem pembayaran.
Salah satu hal yang harus dipahami adalah KKI bukan sepenuhnya produk yang baru muncul pada 2026.
Sebelumnya, KKI telah digunakan pada segmen pemerintah. Pengembangan KKI pemerintah bahkan telah mencakup fitur seperti QRIS, kartu fisik, serta fitur online payment menggunakan Virtual Card Tokenization.
Hal baru yang menjadi perhatian pada 17 Agustus 2026 adalah perluasan KKI ke segmen ritel atau masyarakat umum.
Kartu Kredit Indonesia Kini Bisa Digunakan Masyarakat Umum
Sebelumnya KKI diperuntukkan bagi satuan kerja pemerintah pusat maupun daerah untuk mendukung transaksi belanja pemerintah.
Melalui pengembangan terbaru, cakupannya diperluas.
KKI kini dapat digunakan oleh individu dan korporasi, baik melalui layanan konvensional maupun syariah sesuai produk yang disediakan PJP penerbit.
Perubahan tersebut membuat KKI menjadi jauh lebih relevan bagi konsumen.
Selain memperkuat ekosistem pembayaran domestik, BI menyebut keberadaan skema ini memberikan alternatif fasilitas kredit untuk menopang konsumsi masyarakat sekaligus memberikan ruang lebih luas bagi pelaku usaha untuk masuk ke ekosistem digital.
Bagaimana Cara Kerja Kartu Kredit Indonesia?
Salah satu kesalahpahaman yang mungkin muncul adalah membayangkan KKI ritel langsung sebagai kartu plastik seperti kartu kredit yang selama ini banyak digunakan.
Pada tahap awal peluncuran untuk masyarakat umum, konsepnya berbeda.
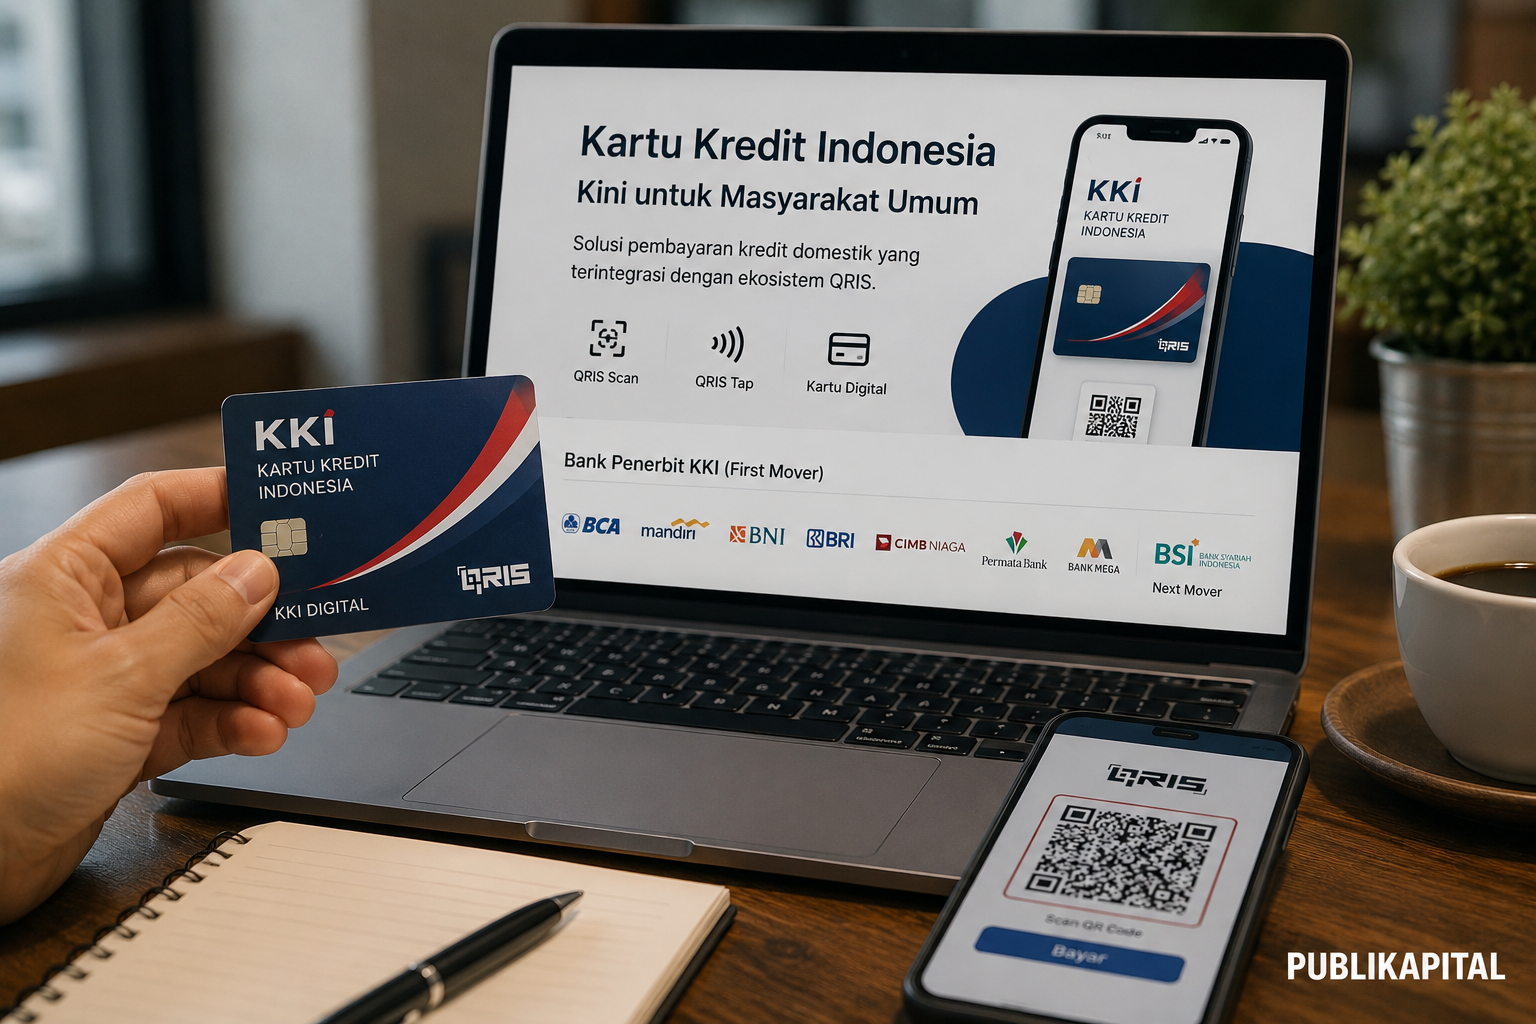
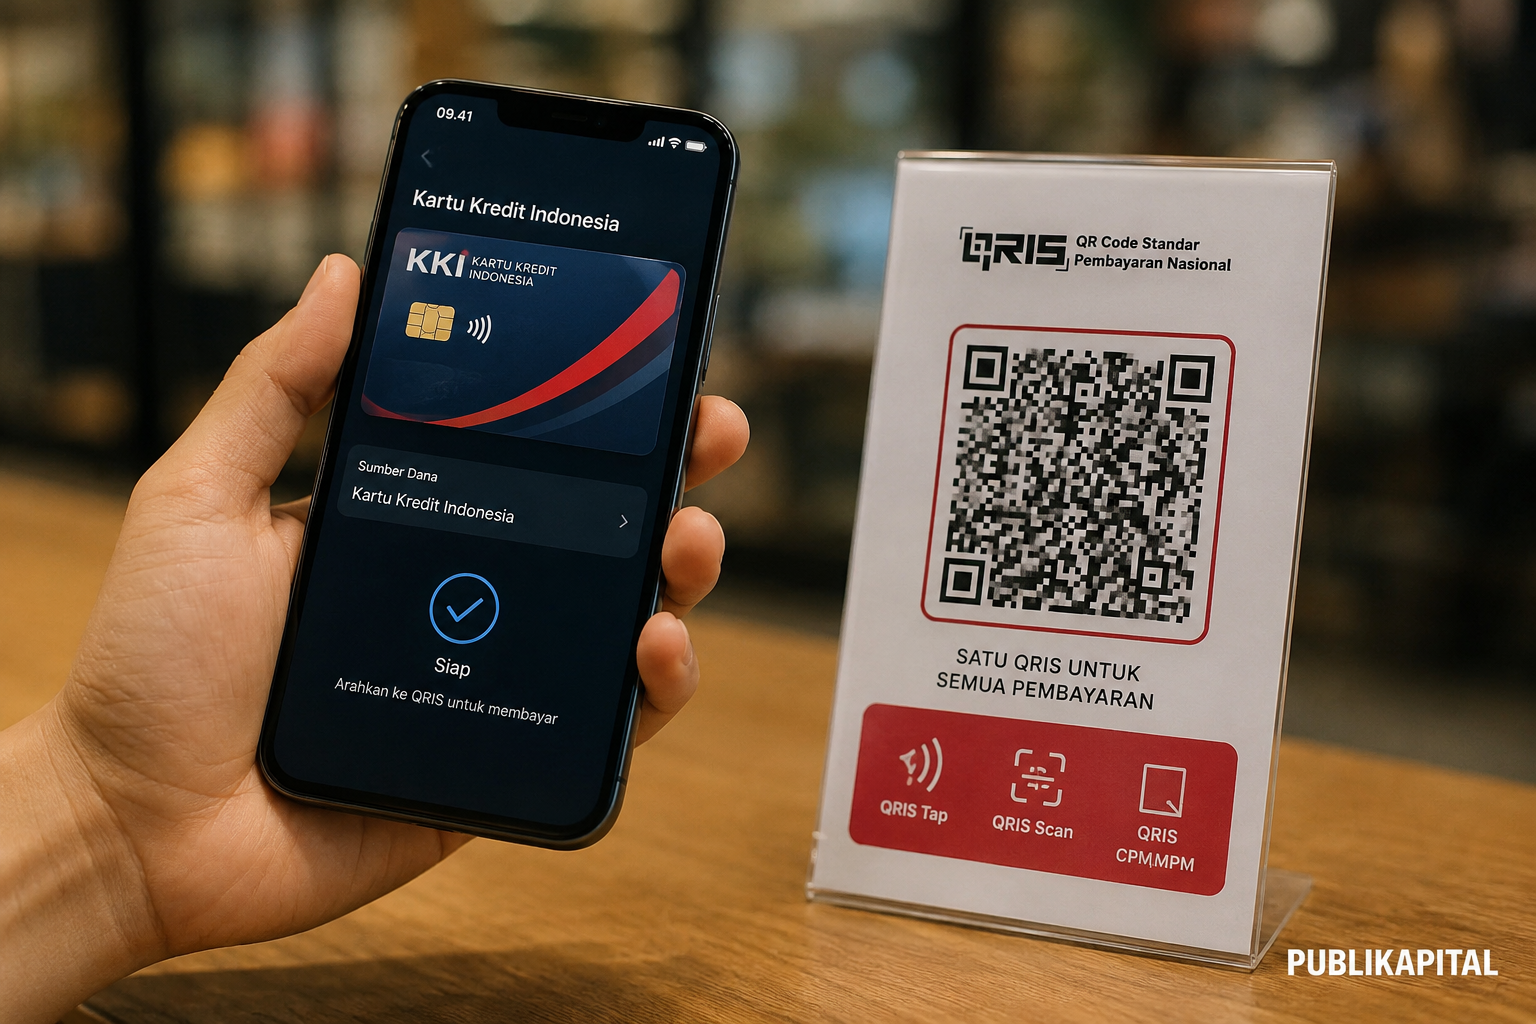
KKI diterbitkan dalam bentuk kartu digital sebagai sumber dana transaksi QRIS.
Secara sederhana, mekanismenya dapat dipahami sebagai berikut:
KKI Digital → Sumber Dana → QRIS → Transaksi Menggunakan Fasilitas Kredit
Jadi, QRIS berfungsi sebagai kanal pembayaran, sedangkan KKI menjadi sumber dana kredit yang digunakan untuk menyelesaikan transaksi tersebut.
Inilah salah satu karakter paling menarik dari Kartu Kredit Indonesia untuk masyarakat umum.
Cara Menggunakan Kartu Kredit Indonesia dengan QRIS
Pada tahap awal, KKI dapat digunakan sebagai sumber dana untuk transaksi melalui ekosistem QRIS.
Implementasinya mencakup:
- QRIS Merchant Presented Mode atau MPM
- QRIS Customer Presented Mode atau CPM
- QRIS Tap
Transaksi dapat dilakukan menggunakan QRIS Scan maupun QRIS Tap.
Dalam gambaran sederhana, pengguna nantinya menggunakan KKI digital sebagai sumber dana pada kanal yang disediakan penerbit, kemudian melakukan pembayaran melalui mekanisme QRIS yang didukung.
Namun, detail antarmuka aplikasi, aktivasi, persyaratan, limit hingga prosedur penggunaan dapat mengikuti implementasi masing-masing PJP atau bank penerbit.
Karena itu, masyarakat sebaiknya memeriksa petunjuk resmi bank penerbit sebelum menggunakan layanan.
Apa Perbedaan KKI dan QRIS?
Ini penting karena KKI dan QRIS bisa dianggap sebagai produk yang sama.
Padahal fungsinya berbeda.
Secara sederhana:
QRIS = standar/kanal pembayaran
KKI = instrumen atau fasilitas kredit yang dapat menjadi sumber dana
Ketika seseorang melakukan pembayaran menggunakan QRIS dengan KKI, bukan berarti QRIS berubah menjadi kartu kredit.
KKI menjadi sumber dana kredit untuk transaksi yang dilakukan melalui ekosistem QRIS.
Integrasi tersebut justru menjadi salah satu kekuatan KKI karena fasilitas kredit domestik dapat memanfaatkan infrastruktur pembayaran digital nasional yang telah berkembang.
Bank Penerbit Kartu Kredit Indonesia
Pertanyaan berikutnya tentu adalah: bank apa saja yang menerbitkan Kartu Kredit Indonesia?
Pada implementasi tahap awal, terdapat tujuh PJP yang disebut sebagai first mover penerbit KKI, yaitu:
- BCA
- Bank Mandiri
- BNI
- BRI
- CIMB Niaga
- Permata Bank
- Bank Mega
Selain tujuh first mover tersebut, Bank Syariah Indonesia (BSI) menjadi next mover.
Kehadiran BSI juga relevan dengan konsep bahwa KKI dapat tersedia melalui layanan konvensional maupun syariah sesuai produk yang disediakan penerbit.
Namun ada hal penting yang harus diperhatikan.
Status sebagai first mover jangan langsung diartikan bahwa semua nasabah sudah bisa mengajukan KKI dengan prosedur yang sama.
Ketersediaan produk, persyaratan pengajuan, limit kredit, biaya, proses persetujuan, hingga mekanisme penggunaan perlu merujuk pada kebijakan masing-masing penerbit.
Bagaimana Cara Daftar Kartu Kredit Indonesia?
Setelah mengetahui daftar bank tersebut, kemungkinan besar banyak masyarakat akan mencari cara daftar Kartu Kredit Indonesia.
Berdasarkan informasi yang tersedia saat artikel ini ditulis, hal paling aman adalah memeriksa kanal resmi bank/PJP penerbit KKI.
Jangan menyamakan persyaratan kartu kredit konvensional yang sudah dimiliki suatu bank dengan persyaratan KKI ritel sebelum bank tersebut mengumumkannya secara resmi.
Masyarakat yang tertarik dapat memperhatikan beberapa informasi penting dari penerbit, seperti:
- kapan pengajuan KKI dibuka;
- persyaratan calon pemegang kartu;
- limit kredit;
- biaya dan bunga;
- aplikasi yang digunakan;
- mekanisme aktivasi;
- metode transaksi QRIS;
- serta ketentuan pembayaran tagihan.
PUBLIKAPITAL akan lebih memilih menunggu informasi resmi penerbit daripada menyimpulkan bahwa mekanisme pengajuan KKI otomatis sama dengan kartu kredit mereka yang sudah ada.
Apa Manfaat Kartu Kredit Indonesia?
Dari sisi masyarakat, manfaat paling jelas adalah bertambahnya alternatif fasilitas kredit domestik.
Integrasi dengan QRIS juga membuat KKI menarik karena pengalaman penggunaannya tidak harus terpaku pada konsep pembayaran kartu kredit tradisional.
Dari sisi yang lebih luas, BI mendorong KKI sebagai bagian dari peningkatan efisiensi transaksi, perluasan akses pembayaran digital, dan penyediaan instrumen pembayaran domestik yang semakin beragam.
Pengembangan tersebut juga sejalan dengan Blueprint Sistem Pembayaran Indonesia (BSPI) 2030, yang menempatkan transformasi sistem pembayaran sebagai salah satu bagian penting dari perkembangan ekonomi digital Indonesia.
Kartu Kredit Indonesia vs Visa dan Mastercard
Peluncuran KKI juga menimbulkan pertanyaan menarik:
Apakah Kartu Kredit Indonesia akan menggantikan Visa dan Mastercard?
Pertanyaan ini perlu dijawab dengan hati-hati.
Kehadiran KKI memang memperkuat instrumen dan infrastruktur pembayaran domestik. Pemrosesan domestik bahkan sudah menjadi bagian penting dalam pengembangan KKI segmen pemerintah sebelumnya.
Namun, fakta tersebut tidak otomatis berarti Visa dan Mastercard akan dihapus dari Indonesia.
Lebih tepat memahami KKI sebagai penguatan alternatif domestik sehingga Indonesia memiliki ekosistem pembayaran nasional yang semakin kuat.
Karena itu, klaim seperti “Indonesia resmi meninggalkan Visa dan Mastercard” atau “Visa dan Mastercard resmi digantikan KKI” terlalu jauh apabila tidak disertai keputusan resmi yang menyatakannya.
Apakah KKI Memiliki Kartu Fisik?
Untuk KKI segmen ritel yang diluncurkan pada 17 Agustus 2026, implementasi awal berfokus pada kartu digital.
Namun pengembangannya tidak berhenti di sana.
BI menjelaskan bahwa KKI akan dikembangkan secara bertahap untuk mendukung transaksi online melalui online payment serta transaksi offline menggunakan kartu fisik.
Artinya, penting membedakan fitur yang tersedia pada tahap awal dengan fitur yang menjadi bagian dari rencana pengembangan berikutnya.
Saat ini, daya tarik utama KKI ritel justru terletak pada kartu digital dan integrasinya dengan QRIS Scan maupun QRIS Tap.
Kelebihan dan Hal yang Perlu Diperhatikan dari KKI
KKI memiliki sejumlah potensi menarik, mulai dari penggunaan infrastruktur domestik, integrasi QRIS, dukungan transaksi QRIS Scan dan Tap, hingga kemungkinan layanan konvensional dan syariah.
Namun konsumen tetap perlu memperlakukannya sebagai fasilitas kredit.
Kemudahan pembayaran bukan berarti dana yang digunakan menjadi gratis. Pengguna perlu memahami limit, tagihan, biaya, bunga atau skema yang berlaku, tanggal pembayaran, dan ketentuan lain yang nantinya ditetapkan penerbit.
Karena implementasinya juga dilakukan bertahap, jangan berasumsi semua fitur yang diumumkan dalam rencana pengembangan sudah tersedia sejak hari pertama.
Masa Depan Kartu Kredit Indonesia
Peluncuran KKI untuk masyarakat umum bisa menjadi salah satu tahap penting dalam perkembangan sistem pembayaran nasional.
Tahap pertama menghubungkan kartu digital dengan QRIS.
Tahap berikutnya diarahkan menuju dukungan pembayaran online serta transaksi offline menggunakan kartu fisik.
Jika implementasinya semakin luas, KKI berpotensi menjadi salah satu instrumen pembayaran kredit domestik yang menarik karena tumbuh berdampingan dengan ekosistem QRIS.
FAQ Kartu Kredit Indonesia
Apa itu Kartu Kredit Indonesia?
Kartu Kredit Indonesia atau KKI merupakan skema/instrumen pembayaran kredit domestik yang dikembangkan dalam ekosistem sistem pembayaran nasional.
Apakah KKI bisa digunakan masyarakat umum?
Ya. Pada 17 Agustus 2026, BI dan ASPI meluncurkan KKI untuk segmen ritel. KKI kini dapat digunakan individu dan korporasi sesuai produk yang disediakan PJP penerbit.
Apakah Kartu Kredit Indonesia bisa digunakan untuk QRIS?
Ya. Pada implementasi awal, KKI digital dapat menjadi sumber dana transaksi melalui QRIS MPM, CPM, dan QRIS Tap.
Bank apa saja yang menjadi penerbit awal KKI?
Tujuh first mover adalah BCA, Bank Mandiri, BNI, BRI, CIMB Niaga, Permata Bank, dan Bank Mega. BSI menjadi next mover.
Apakah KKI menggantikan Visa dan Mastercard?
Belum ada dasar dari sumber yang digunakan untuk menyatakan Visa dan Mastercard akan dihapus atau sepenuhnya digantikan KKI. KKI lebih tepat dipahami sebagai penguatan alternatif dan sistem pembayaran domestik.
Apakah KKI tersedia dalam bentuk kartu fisik?
Tahap awal KKI ritel berfokus pada kartu digital. Pengembangan berikutnya direncanakan mencakup transaksi offline menggunakan kartu fisik serta pembayaran online.
Kartu Kredit Indonesia memasuki fase baru setelah resmi diperluas ke masyarakat umum pada 17 Agustus 2026.
Bukan sekadar kartu kredit baru, KKI membawa konsep menarik karena menggabungkan fasilitas kredit domestik dengan ekosistem QRIS. Pada tahap awal, produk hadir dalam bentuk kartu digital yang dapat menjadi sumber dana untuk transaksi melalui QRIS Scan maupun QRIS Tap.
Tujuh PJP menjadi first mover, yakni BCA, Bank Mandiri, BNI, BRI, CIMB Niaga, Permata Bank, dan Bank Mega, sementara BSI menjadi next mover.
Masyarakat yang tertarik sebaiknya tetap menunggu atau memeriksa informasi resmi dari masing-masing bank mengenai ketersediaan produk, cara daftar, limit, biaya, bunga, serta ketentuan penggunaannya.
Dan yang tidak kalah penting, kehadiran KKI jangan langsung diartikan sebagai akhir dari Visa atau Mastercard. Lebih tepat melihatnya sebagai langkah memperkuat pilihan dan infrastruktur pembayaran domestik Indonesia.
Semoga pembahasan ini membantu Anda memahami apa itu Kartu Kredit Indonesia, cara kerjanya, integrasinya dengan QRIS, serta arah pengembangannya ke depan.
Salam,
PUBLIKAPITAL