Kredit UMKM 2026 tumbuh 2,7 persen secara tahunan hingga September, tetapi laju tersebut masih jauh dari proyeksi OJK sebesar 7–9 persen untuk 2026. Di balik selisih itu, pembiayaan investasi meningkat kuat sementara modal kerja justru turun. Apa artinya bagi pelaku usaha, dan apakah pertumbuhan masih bisa membaik menjelang akhir tahun?
Saya mengulas data terbaru dari Bank Indonesia dan Otoritas Jasa Keuangan, membedakan realisasi dari perkiraan, serta menjelaskan apa yang dapat dan belum dapat disimpulkan. Fokusnya bukan hanya angka besar, melainkan bagaimana pinjaman produktif dapat menunjang kegiatan usaha yang sehat.
Apa yang sebenarnya terjadi pada kredit UMKM 2026?
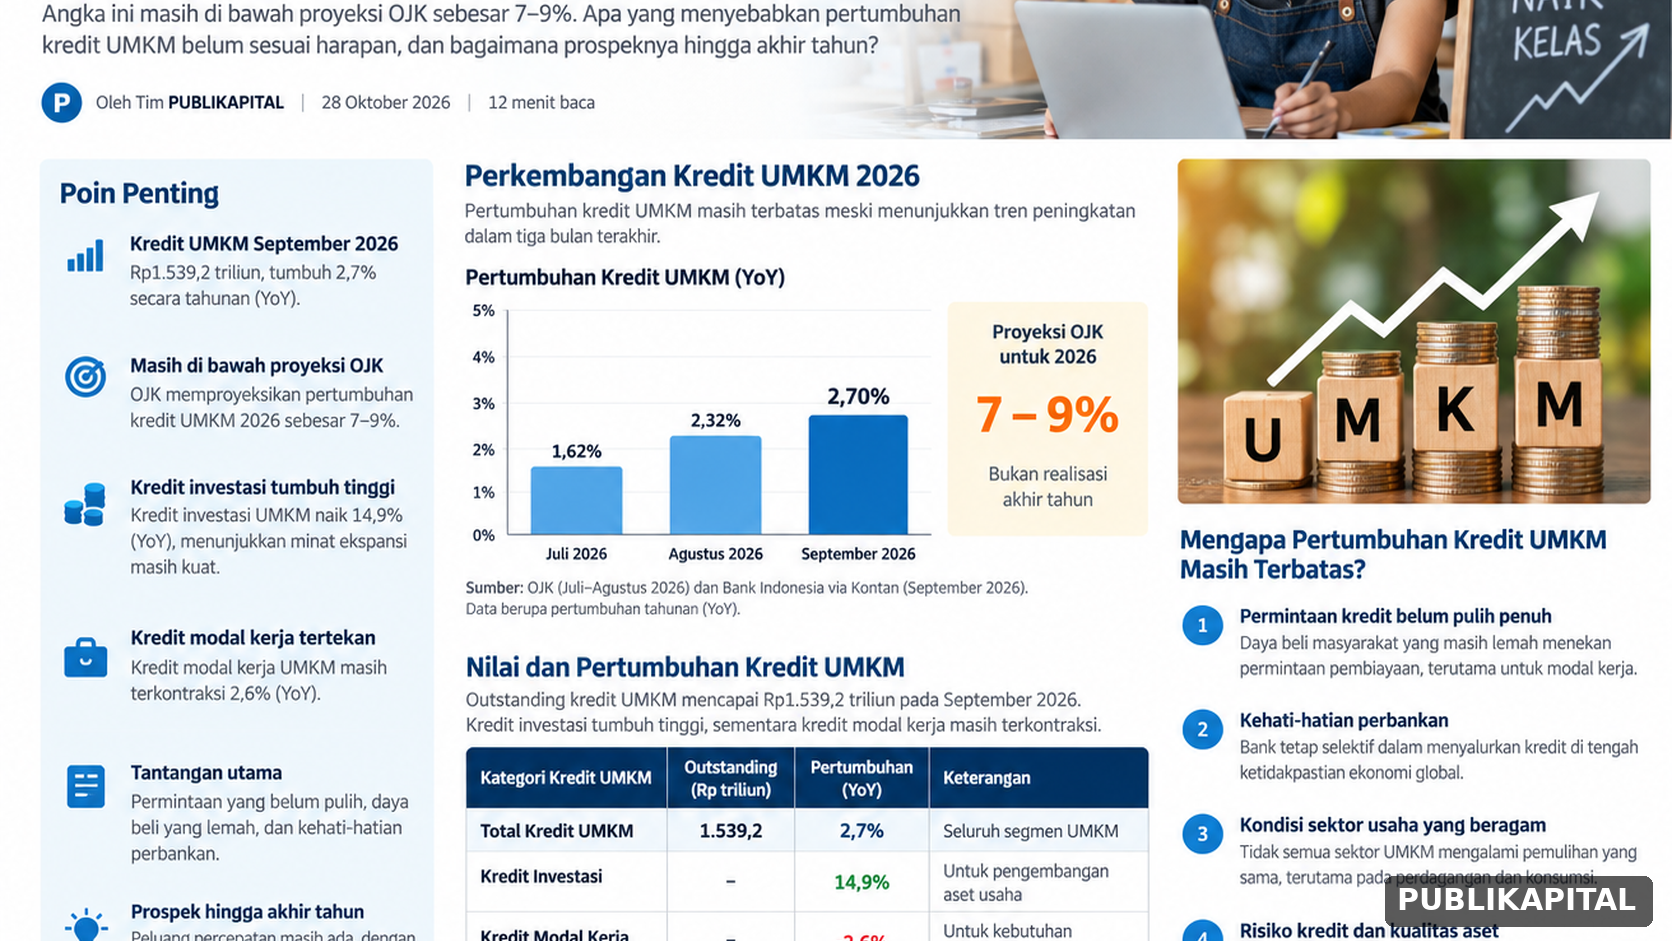
Angka utama dalam berita ini berasal dari laporan perkembangan uang beredar Bank Indonesia untuk September 2026. Kredit usaha mikro, kecil, dan menengah tumbuh 2,7 persen dibanding bulan yang sama setahun sebelumnya. Nilai outstanding atau saldo pinjaman yang masih berjalan mencapai Rp1.539,2 triliun. Ini bukan jumlah pinjaman baru yang dicairkan sepanjang September, melainkan posisi kredit pada akhir periode pengamatan.
Dalam membaca kredit UMKM 2026, saya melihat dua sisi yang sama penting. Laju 2,7 persen menunjukkan pembiayaan UMKM tetap bertumbuh secara tahunan, dan lebih baik daripada kenaikan 2,3 persen pada Agustus. Namun, kecepatannya jauh lebih rendah daripada kredit perbankan secara keseluruhan. Karena itu, headline positif tidak cukup untuk menggambarkan kondisi semua pelaku usaha.
Pembaca perlu memperhatikan tanggal datanya. Artikel ini disusun berdasarkan informasi yang tersedia hingga 28 Oktober 2026. Angka September tidak boleh diartikan sebagai hasil akhir tahun. Untuk kredit UMKM 2026, pembaruan statistik berikutnya masih bisa mengubah gambaran sebelum Desember berakhir.
Dalam konteks kredit UMKM 2026, ketika saya membaca angka pertumbuhan, saya terlebih dahulu bertanya: pertumbuhan apa, dibanding kapan, dan diukur menggunakan definisi yang mana? Pertanyaan ini membantu menghindari kesalahan umum saat membaca berita ekonomi. Perubahan persentase tidak sama dengan perubahan jumlah debitur, dan saldo kredit bukan sama dengan pinjaman yang baru disetujui. Perbedaan sederhana ini sangat menentukan arti sebuah berita bagi pemilik usaha.
Bagi pembaca yang baru mulai mengikuti isu pembiayaan, istilah tahunan atau year-on-year berarti dibandingkan dengan bulan yang sama pada tahun sebelumnya. Perbandingan semacam itu membantu mengurangi pengaruh perbedaan musim dalam kegiatan usaha, tetapi tidak menghapus semua faktor musiman. Karena itu, angka tahunan tetap perlu ditemani konteks terbaru dan perubahan dari bulan sebelumnya.
Dalam konteks kredit UMKM 2026, bila ditemukan angka lain dari publikasi berbeda, pastikan objek pengukurannya sama sebelum membandingkan. Perbedaan pelaporan dapat muncul tanpa salah satu lembaga harus keliru. Yang lebih penting ialah memastikan tanggal, kategori pembiayaan, dan status angka yang sedang dibahas.
Mengapa pertumbuhan 2,7% dibandingkan dengan proyeksi OJK 7–9%?
OJK dalam siaran pers 10 Maret 2026 memperkirakan kredit UMKM dapat tumbuh 7 sampai 9 persen secara tahunan selama 2026. Perkiraan tersebut didukung harapan pemulihan kegiatan usaha, keyakinan konsumen, dan kebijakan perluasan akses pembiayaan. Angka itu adalah proyeksi, bukan kewajiban setiap bank atau angka yang telah tercapai.
Dalam konteks kredit UMKM 2026, selisih antara pertumbuhan September 2,7 persen dengan batas bawah proyeksi 7 persen adalah 4,3 poin persentase. Terhadap batas atas 9 persen, jaraknya 6,3 poin persentase. Perhitungan ini hanya menggambarkan perbedaan tingkat pertumbuhan pada dua rujukan, bukan ukuran berapa triliun rupiah yang pasti kurang disalurkan.
Untuk menilai apakah kredit UMKM 2026 benar-benar mencapai proyeksi, kita harus menunggu statistik tahun penuh dan melihat definisi seri data yang sama. Pertumbuhan tahunan di September membandingkan September dengan September sebelumnya. Proyeksi pertumbuhan tahunan 2026 pada akhirnya memerlukan hasil akhir periode yang sesuai. Menyamakan keduanya sebagai kepastian kegagalan akan terlalu dini.
Dalam membaca kredit UMKM 2026, saya juga menilai pentingnya melihat siapa yang memakai dana dan untuk tujuan apa. Dua pengusaha dapat sama-sama menerima kredit, tetapi satu membeli peralatan jangka panjang dan lainnya mengisi kembali stok dagangan. Dampaknya pada penjualan, arus kas, dan kemampuan membayar cicilan tidak sama. Angka nasional adalah titik awal untuk bertanya lebih lanjut, bukan jawaban lengkap mengenai setiap usaha.
Untuk menjaga ketepatan informasi, saya membedakan fakta statistik, pernyataan regulator, dan dugaan yang masuk akal. Statistik dapat menggambarkan arah perubahan, namun sering tidak menjelaskan sebab. Pernyataan regulator memberikan konteks kebijakan dan proyeksi, sedangkan analisis editorial membantu menghubungkan keduanya. Pemisahan ini penting agar berita tidak terdengar lebih pasti daripada data yang tersedia.
Dalam konteks kredit UMKM 2026, perkiraan dapat menjadi panduan membuat rencana, tetapi bukan kontrak hasil. Saya akan memperbarui penilaian setelah ada laporan periode berikutnya, terutama bila ada perubahan besar pada permintaan kredit usaha dan kapasitas bank dalam melayani debitur.
Bagaimana tren dari Juli sampai September?
Setelah menunjukkan pertumbuhan sekitar 1,62 persen pada Juli, kredit UMKM meningkat 2,32 persen pada Agustus menurut laporan OJK. Data BI yang dikutip pada laporan September menunjukkan kenaikan menjadi 2,7 persen secara tahunan. Dengan kata lain, ada pemulihan laju dalam beberapa bulan terakhir, tetapi tingkatnya masih terbatas.
Dalam membaca kredit UMKM 2026, saya sengaja membedakan sumber data ketika membaca urutan tersebut. Laporan pengawasan OJK dan laporan moneter BI mungkin menggunakan waktu pengumpulan, cakupan atau pembulatan yang berbeda. Sebelum menjumlahkan atau menarik kesimpulan terperinci, metode dan seri statistik lengkap harus dibandingkan. Untuk pembaca umum, arah pergerakan lebih berguna daripada memburu angka desimal yang tampak sangat presisi.
Perbaikan pertumbuhan kredit UMKM 2026 juga tidak otomatis berarti semua bisnis menerima tambahan modal. Sebagian pelaku usaha mungkin mendapat kredit baru, sebagian memperbesar pinjaman lama, sementara yang lain tetap mengandalkan dana pribadi. Data agregat menyatukan beragam kondisi, sehingga pengalaman pengusaha di lapangan bisa sangat berbeda.
Dalam konteks kredit UMKM 2026, dampak langsung bagi pembaca sebenarnya berupa kebutuhan membuat keputusan dengan informasi yang benar. Pemilik usaha yang sedang memperkirakan dana untuk persediaan perlu memeriksa arus kas dan perputaran barang. Pemilik usaha yang sedang menyiapkan ekspansi sebaiknya menilai kemampuan menghasilkan pendapatan tambahan. Dengan begitu, angka ekonomi nasional menjadi latar belakang, bukan satu-satunya dasar meminjam.
Perubahan pembiayaan juga sebaiknya dilihat dalam rentang yang cukup panjang. Satu bulan dapat memberi kabar terbaru, tetapi tidak selalu mewakili satu tahun. Jika ada revisi data atau perubahan definisi pada laporan berikutnya, kesimpulan perlu diperbarui. Sikap ini lebih bermanfaat daripada berusaha menentukan hasil akhir 2026 sebelum seluruh angka tersedia.
Dalam konteks kredit UMKM 2026, grafik pendek sering tampak dramatis karena skala sumbu yang dipilih. Pembaca perlu melihat nilai angka dan periode secara langsung, bukan hanya ketinggian batang. Dengan kebiasaan sederhana itu, kita lebih mudah membedakan pemulihan yang berlangsung bertahap dari lonjakan yang bersifat sementara.
Apa perbedaan kondisi usaha mikro, kecil, dan menengah?
Data September yang diberitakan Kontan menunjukkan segmen mikro tumbuh 3,1 persen dengan outstanding Rp660,4 triliun. Segmen kecil tumbuh 1,6 persen menjadi Rp533,3 triliun, sedangkan segmen menengah tumbuh 3,6 persen menjadi Rp345,5 triliun. Ketiganya bertumbuh, tetapi tidak pada kecepatan yang sama.
Mengapa penting memecah angka itu? Toko kecil, bengkel keluarga, pedagang makanan, serta pemasok skala menengah memiliki kebutuhan modal dan kapasitas menanggung risiko yang berbeda. Kenaikan pada satu kelompok bisa menutupi pertumbuhan lebih lemah di kelompok lain. Karena itu, angka total kredit UMKM 2026 sebaiknya dilengkapi perbandingan berdasarkan ukuran usaha.
Komposisi outstanding yang berbeda juga berarti perubahan kecil di segmen besar dapat berpengaruh besar pada total kredit. Meski begitu, saya tidak akan menebak penyebab masing-masing segmen hanya dari tabel. Penjelasan mengenai permintaan pelanggan, kemampuan bayar, dan kesiapan bank membutuhkan data tambahan atau wawancara yang dapat dipertanggungjawabkan.
Dalam konteks kredit UMKM 2026, ketika saya membaca perkembangan pembiayaan, saya terlebih dahulu bertanya: pertumbuhan apa, dibanding kapan, dan diukur menggunakan definisi yang mana? Pertanyaan ini membantu menghindari kesalahan umum saat membaca berita ekonomi. Perubahan persentase tidak sama dengan perubahan jumlah debitur, dan saldo kredit bukan sama dengan pinjaman yang baru disetujui. Perbedaan sederhana ini sangat menentukan arti sebuah berita bagi pemilik usaha.
Bagi pembaca yang baru mulai mengikuti isu pembiayaan, istilah tahunan atau year-on-year berarti dibandingkan dengan bulan yang sama pada tahun sebelumnya. Perbandingan semacam itu membantu mengurangi pengaruh perbedaan musim dalam kegiatan usaha, tetapi tidak menghapus semua faktor musiman. Karena itu, angka tahunan tetap perlu ditemani konteks terbaru dan perubahan dari bulan sebelumnya.
Dalam konteks kredit UMKM 2026, besar kecilnya saldo pinjaman bukan ukuran tunggal kesehatan sebuah usaha. Jumlah peminjam, kelancaran angsuran, kemampuan menghasilkan laba, dan akses pada produk yang sesuai juga penting. Tidak satu pun indikator tunggal dapat mewakili seluruh pengalaman pengusaha mikro hingga menengah.
| Kelompok | Outstanding | Pertumbuhan YoY |
|---|---|---|
| Mikro | Rp660,4 triliun | 3,1% |
| Kecil | Rp533,3 triliun | 1,6% |
| Menengah | Rp345,5 triliun | 3,6% |
Kredit investasi naik, mengapa modal kerja justru turun?
Perbedaan paling menarik terlihat pada tujuan penggunaan uang. Kredit investasi UMKM tumbuh 14,9 persen secara tahunan menjadi sekitar Rp520,5 triliun pada September 2026. Di sisi lain, kredit modal kerja menyusut 2,6 persen menjadi sekitar Rp1.018,7 triliun. Data ini menunjukkan bahwa pertumbuhan pembiayaan tidak merata menurut kegunaannya.
Dalam konteks kredit UMKM 2026, kredit investasi biasanya digunakan untuk kebutuhan jangka lebih panjang, misalnya pembelian mesin, perluasan bangunan, atau pengembangan kapasitas produksi. Kredit modal kerja umumnya membantu membiayai persediaan, pembelian bahan baku, pembayaran pemasok, atau kebutuhan operasi harian. Satu usaha dapat memerlukan keduanya dalam waktu berbeda.
Kontraksi modal kerja tidak dengan sendirinya membuktikan seluruh UMKM sedang kesulitan. Ada usaha yang mengurangi stok karena penjualan melambat, ada yang menggunakan kas sendiri, dan ada pula yang belum memenuhi penilaian bank. Untuk memahami kredit UMKM 2026 lebih jernih, saya memisahkan gejala yang tampak dalam statistik dari kemungkinan penyebab yang belum diuji secara langsung.
Dalam membaca kredit UMKM 2026, saya juga menilai pentingnya melihat siapa yang memakai dana dan untuk tujuan apa. Dua pengusaha dapat sama-sama menerima kredit, tetapi satu membeli peralatan jangka panjang dan lainnya mengisi kembali stok dagangan. Dampaknya pada penjualan, arus kas, dan kemampuan membayar cicilan tidak sama. Angka nasional adalah titik awal untuk bertanya lebih lanjut, bukan jawaban lengkap mengenai setiap usaha.
Untuk menjaga ketepatan informasi, saya membedakan fakta statistik, pernyataan regulator, dan dugaan yang masuk akal. Statistik dapat menggambarkan arah perubahan, namun sering tidak menjelaskan sebab. Pernyataan regulator memberikan konteks kebijakan dan proyeksi, sedangkan analisis editorial membantu menghubungkan keduanya. Pemisahan ini penting agar berita tidak terdengar lebih pasti daripada data yang tersedia.
Dalam konteks kredit UMKM 2026, kredit investasi yang bertumbuh cepat menarik perhatian, tetapi kualitas rencana investasinya tetap menentukan manfaat. Mesin yang tidak dipakai atau ekspansi yang terlalu cepat justru dapat membebani keuangan. Pelaku usaha perlu menautkan rencana belanja modal dengan pesanan, permintaan, dan kapasitas pembayaran yang masuk akal.
Mengapa penyaluran kredit UMKM masih terbatas?
Salah satu penjelasan yang layak diuji ialah permintaan pembiayaan yang belum kembali kuat pada sebagian usaha. Ketika penjualan tidak menentu, pemilik bisnis dapat menunda ekspansi agar tidak terbebani cicilan. Mereka mungkin memprioritaskan menstabilkan arus kas dan mempertahankan pelanggan. Namun, alasan tersebut merupakan analisis kemungkinan, bukan hasil survei khusus yang dibuktikan oleh angka September.
Dalam konteks kredit UMKM 2026, dari sisi bank, pertimbangan kualitas pinjaman tetap penting. Bank menilai sumber pembayaran, pencatatan keuangan, serta kesesuaian besar kredit dengan kapasitas usaha. Usaha yang sehat sekalipun bisa menghadapi kesulitan memperoleh pinjaman bila dokumennya belum tertata. Sebaliknya, penyaluran yang terlalu agresif juga dapat menghasilkan masalah kredit pada masa mendatang.
Faktor ketiga adalah kondisi ekonomi yang tidak selalu seragam. Sektor perdagangan, produksi makanan, jasa, dan industri kecil menghadapi perubahan biaya maupun permintaan yang berlainan. Kredit UMKM 2026 pada tingkat nasional tidak mampu menunjukkan seluruh variasi tersebut. Untuk analisis yang lebih pasti, diperlukan data menurut sektor, wilayah, dan kualitas debitur.
Dalam konteks kredit UMKM 2026, dampak langsung bagi pembaca sebenarnya berupa kebutuhan membuat keputusan dengan informasi yang benar. Pemilik usaha yang sedang memperkirakan dana untuk persediaan perlu memeriksa arus kas dan perputaran barang. Pemilik usaha yang sedang menyiapkan ekspansi sebaiknya menilai kemampuan menghasilkan pendapatan tambahan. Dengan begitu, angka ekonomi nasional menjadi latar belakang, bukan satu-satunya dasar meminjam.
Perubahan pembiayaan juga sebaiknya dilihat dalam rentang yang cukup panjang. Satu bulan dapat memberi kabar terbaru, tetapi tidak selalu mewakili satu tahun. Jika ada revisi data atau perubahan definisi pada laporan berikutnya, kesimpulan perlu diperbarui. Sikap ini lebih bermanfaat daripada berusaha menentukan hasil akhir 2026 sebelum seluruh angka tersedia.
Dalam konteks kredit UMKM 2026, membicarakan penyebab kredit terbatas memerlukan kerendahan hati terhadap data. Tanpa survei debitur dan bank, sulit memisahkan lemahnya permintaan dari pengetatan penawaran. Kedua faktor bahkan bisa terjadi secara bersamaan dalam industri maupun daerah yang berbeda.
Apa pengaruh kredit perbankan nasional dan kondisi ekonomi?
Bank Indonesia mencatat pertumbuhan penyaluran kredit pada statistik uang beredar September sebesar 12,7 persen secara tahunan. Angka ini jauh lebih tinggi dari pertumbuhan 2,7 persen pada kredit UMKM. Selisih tersebut menjadi alasan mengapa kualitas dan pemerataan ekspansi pembiayaan patut diperhatikan, bukan hanya total uang yang disalurkan bank.
Dalam konteks kredit UMKM 2026, perlu dicatat, angka kredit agregat dari analisis uang beredar tidak selalu identik dengan seri kredit dalam laporan kebijakan moneter atau laporan pengawasan perbankan. Sebagai contoh, perbedaan cakupan dapat menimbulkan tingkat pertumbuhan yang tidak sama. Saya menggunakan perbandingan dalam kerangka sumber yang disebutkan, tanpa mengeklaim semua laporan memiliki metodologi seragam.
Pertumbuhan kredit korporasi yang lebih cepat juga tidak otomatis berarti bank mengabaikan usaha kecil. Permintaan proyek besar, profil risiko debitur, jaringan bank, dan kebutuhan pembiayaan korporasi berbeda dari UMKM. Yang penting untuk kredit UMKM 2026 ialah memahami mengapa akses modal produktif bagi bisnis kecil belum bergerak secepat total kredit nasional.
Dalam konteks kredit UMKM 2026, ketika saya membaca perkembangan pembiayaan, saya terlebih dahulu bertanya: pertumbuhan apa, dibanding kapan, dan diukur menggunakan definisi yang mana? Pertanyaan ini membantu menghindari kesalahan umum saat membaca berita ekonomi. Perubahan persentase tidak sama dengan perubahan jumlah debitur, dan saldo kredit bukan sama dengan pinjaman yang baru disetujui. Perbedaan sederhana ini sangat menentukan arti sebuah berita bagi pemilik usaha.
Bagi pembaca yang baru mulai mengikuti isu pembiayaan, istilah tahunan atau year-on-year berarti dibandingkan dengan bulan yang sama pada tahun sebelumnya. Perbandingan semacam itu membantu mengurangi pengaruh perbedaan musim dalam kegiatan usaha, tetapi tidak menghapus semua faktor musiman. Karena itu, angka tahunan tetap perlu ditemani konteks terbaru dan perubahan dari bulan sebelumnya.
Dalam konteks kredit UMKM 2026, ketika kredit total naik jauh lebih cepat, perhatian publik dapat diarahkan pada akses modal yang merata. Namun, pemerataan tidak berarti semua usaha harus diberi kredit tanpa analisis. Pembiayaan yang sehat justru harus mempertimbangkan kemampuan usaha untuk berkembang dan membayar kembali.
Apa yang dilakukan OJK, BI, dan pemerintah?
OJK telah menerbitkan POJK Nomor 19 Tahun 2025 tentang kemudahan akses pembiayaan kepada UMKM. Dalam penjelasannya pada Maret 2026, OJK menekankan prinsip mudah, tepat, cepat, murah, dan inklusif. OJK juga mendorong segmentasi usaha serta pemanfaatan pendekatan penilaian kredit yang lebih sesuai dengan karakteristik nasabah.
Dalam konteks kredit UMKM 2026, pemerintah menjalankan program Kredit Usaha Rakyat, sedangkan Bank Indonesia mendukung pembiayaan inklusif melalui instrumen kebijakan sesuai kewenangannya. Meski tujuannya serupa, mekanisme masing-masing lembaga tidak sama. Regulasi, penjaminan kredit, insentif perbankan, dan bantuan pendampingan merupakan bagian yang perlu dibahas secara terpisah.
Kebijakan publik berpotensi membantu kredit UMKM 2026, tetapi perubahan peraturan tidak menjamin kenaikan penyaluran secara langsung. Keberhasilannya bergantung pada penerapan di lembaga pembiayaan, kesiapan pelaku usaha, dan kondisi permintaan. Saya menyarankan pembaca mengecek pengumuman resmi sebelum mengambil keputusan keuangan berdasarkan program tertentu.
Dalam membaca kredit UMKM 2026, saya juga menilai pentingnya melihat siapa yang memakai dana dan untuk tujuan apa. Dua pengusaha dapat sama-sama menerima kredit, tetapi satu membeli peralatan jangka panjang dan lainnya mengisi kembali stok dagangan. Dampaknya pada penjualan, arus kas, dan kemampuan membayar cicilan tidak sama. Angka nasional adalah titik awal untuk bertanya lebih lanjut, bukan jawaban lengkap mengenai setiap usaha.
Untuk menjaga ketepatan informasi, saya membedakan fakta statistik, pernyataan regulator, dan dugaan yang masuk akal. Statistik dapat menggambarkan arah perubahan, namun sering tidak menjelaskan sebab. Pernyataan regulator memberikan konteks kebijakan dan proyeksi, sedangkan analisis editorial membantu menghubungkan keduanya. Pemisahan ini penting agar berita tidak terdengar lebih pasti daripada data yang tersedia.
Dalam konteks kredit UMKM 2026, kebijakan yang ditujukan untuk meningkatkan akses pembiayaan perlu dinilai melalui pelaksanaan, bukan hanya pengumuman. Informasi mengenai kemudahan proses, biaya, keterjangkauan lokasi, dan kualitas pendampingan juga relevan bagi pengusaha yang belum memiliki hubungan dengan lembaga keuangan.
Apa dampaknya bagi pelaku usaha yang membutuhkan modal?
Bagi pemilik bisnis, angka agregat bukan jawaban langsung apakah pengajuan kredit akan disetujui. Bank umumnya akan melihat kemampuan membayar, arus kas usaha, serta catatan kewajiban. Karena itu, langkah awal yang berguna adalah menghitung tujuan penggunaan dana, tambahan pendapatan yang realistis, dan biaya kredit secara keseluruhan.
Dalam konteks kredit UMKM 2026, bila ingin menambah persediaan, pengusaha dapat memeriksa perputaran barang dan jadwal pembayaran pemasok. Bila ingin membeli mesin, ia perlu menghitung apakah kapasitas baru akan benar-benar dipakai dan kapan investasi mulai menghasilkan pendapatan. Meminjam karena ada penawaran menarik saja belum tentu cocok dengan kebutuhan bisnis.
Memahami kredit UMKM 2026 seharusnya membantu membuat keputusan yang lebih teliti, bukan mendorong semua orang berutang. Periksa bunga atau margin, biaya administrasi, syarat jaminan, jadwal angsuran, dan konsekuensi bila usaha terganggu. Bila memungkinkan, bandingkan penawaran resmi dari beberapa lembaga serta konsultasikan persyaratan terkini secara langsung.
Dalam konteks kredit UMKM 2026, dampak langsung bagi pembaca sebenarnya berupa kebutuhan membuat keputusan dengan informasi yang benar. Pemilik usaha yang sedang memperkirakan dana untuk persediaan perlu memeriksa arus kas dan perputaran barang. Pemilik usaha yang sedang menyiapkan ekspansi sebaiknya menilai kemampuan menghasilkan pendapatan tambahan. Dengan begitu, angka ekonomi nasional menjadi latar belakang, bukan satu-satunya dasar meminjam.
Perubahan pembiayaan juga sebaiknya dilihat dalam rentang yang cukup panjang. Satu bulan dapat memberi kabar terbaru, tetapi tidak selalu mewakili satu tahun. Jika ada revisi data atau perubahan definisi pada laporan berikutnya, kesimpulan perlu diperbarui. Sikap ini lebih bermanfaat daripada berusaha menentukan hasil akhir 2026 sebelum seluruh angka tersedia.
Dalam membaca kredit UMKM 2026, saya menyarankan menyusun proyeksi kas sederhana untuk beberapa bulan ke depan sebelum menandatangani perjanjian. Masukkan pemasukan yang realistis, pengeluaran rutin, cadangan, dan angsuran. Bila simulasi hanya berhasil ketika penjualan terus naik, rencana pembiayaan perlu ditinjau kembali.
Bagaimana prospek pembiayaan hingga akhir 2026?
Pertumbuhan yang membaik dari Juli sampai September memberi satu sinyal positif, tetapi belum cukup untuk memastikan proyeksi OJK 7–9 persen akan tercapai. Bulan-bulan tersisa dapat dipengaruhi kebutuhan belanja usaha, siklus penjualan, kebijakan bank, dan perkembangan ekonomi. Saya tidak membuat prediksi angka akhir tahun dari tiga titik data saja.
Dalam konteks kredit UMKM 2026, skenario yang lebih baik memungkinkan permintaan modal kerja pulih bersamaan dengan pembiayaan investasi yang tetap berkembang. Skenario lain adalah pertumbuhan tetap moderat karena pelaku usaha menunda pinjaman dan bank menjaga kualitas aset. Keduanya adalah kemungkinan analitis, bukan perkiraan resmi yang memiliki probabilitas terukur.
Saat memantau kredit UMKM 2026, perhatikan empat indikator: pertumbuhan tahunan, saldo outstanding, perbedaan kredit investasi dan modal kerja, serta kredit bermasalah berdasarkan definisi yang sesuai. Pembaruan OJK dan BI lebih dapat diandalkan untuk konfirmasi dibanding spekulasi yang beredar tanpa rujukan.
Dalam konteks kredit UMKM 2026, ketika saya membaca perkembangan pembiayaan, saya terlebih dahulu bertanya: pertumbuhan apa, dibanding kapan, dan diukur menggunakan definisi yang mana? Pertanyaan ini membantu menghindari kesalahan umum saat membaca berita ekonomi. Perubahan persentase tidak sama dengan perubahan jumlah debitur, dan saldo kredit bukan sama dengan pinjaman yang baru disetujui. Perbedaan sederhana ini sangat menentukan arti sebuah berita bagi pemilik usaha.
Bagi pembaca yang baru mulai mengikuti isu pembiayaan, istilah tahunan atau year-on-year berarti dibandingkan dengan bulan yang sama pada tahun sebelumnya. Perbandingan semacam itu membantu mengurangi pengaruh perbedaan musim dalam kegiatan usaha, tetapi tidak menghapus semua faktor musiman. Karena itu, angka tahunan tetap perlu ditemani konteks terbaru dan perubahan dari bulan sebelumnya.
Dalam konteks kredit UMKM 2026, dalam memantau prospek, bandingkan pernyataan lembaga pada tanggal penerbitannya. Ketika proyeksi dibuat pada awal tahun, situasinya berbeda dari laporan hasil September. Pembaruan proyeksi bisa saja dilakukan, dan data baru perlu diberi prioritas bila memiliki cakupan yang sama.
Pertanyaan umum dan kesimpulan
Apakah kredit UMKM sama dengan KUR? Tidak. KUR merupakan salah satu program pembiayaan untuk usaha yang memenuhi ketentuan, sedangkan kredit UMKM mencakup kategori kredit yang lebih luas. Persyaratan dan plafon KUR dapat berubah, jadi pembaca perlu memeriksa aturan resmi yang berlaku pada saat pengajuan.
Dalam konteks kredit UMKM 2026, apakah pertumbuhan 2,7 persen berarti pinjaman saya akan lebih sulit disetujui? Tidak selalu. Angka tersebut menjelaskan pertumbuhan agregat, bukan peluang persetujuan satu calon debitur. Kondisi dan keputusan bank dapat berbeda menurut profil usaha serta kelengkapan dokumen.
Apakah kredit UMKM 2026 gagal mencapai target? Belum dapat disimpulkan. Data September adalah hasil sementara, sedangkan 7–9 persen merupakan proyeksi tahun 2026. Pembaca baru bisa menilai hasil akhirnya setelah periode dan sumber data sebanding tersedia.
Kesimpulan saya: kredit UMKM 2026 memang terus tumbuh, tetapi belum secepat yang diproyeksikan OJK. Pemulihan investasi UMKM terlihat lebih kuat daripada modal kerja; perbedaan tersebut penting untuk membaca kesehatan aktivitas usaha. Ketimbang hanya terpaku pada satu angka, kita perlu mengikuti perkembangan data, kebijakan, dan akses pembiayaan yang benar-benar dirasakan pengusaha.
Saya juga menilai pentingnya melihat siapa yang memakai dana dan untuk tujuan apa. Dua pengusaha dapat sama-sama menerima kredit, tetapi satu membeli peralatan jangka panjang dan lainnya mengisi kembali stok dagangan. Dampaknya pada penjualan, arus kas, dan kemampuan membayar cicilan tidak sama. Angka nasional adalah titik awal untuk bertanya lebih lanjut, bukan jawaban lengkap mengenai setiap usaha.
Dalam konteks kredit UMKM 2026, untuk menjaga ketepatan informasi, saya membedakan fakta statistik, pernyataan regulator, dan dugaan yang masuk akal. Statistik dapat menggambarkan arah perubahan, namun sering tidak menjelaskan sebab. Pernyataan regulator memberikan konteks kebijakan dan proyeksi, sedangkan analisis editorial membantu menghubungkan keduanya. Pemisahan ini penting agar berita tidak terdengar lebih pasti daripada data yang tersedia.
Untuk memeriksa informasi sendiri, mulailah dari situs resmi regulator dan ringkasan laporan berkala. Perhatikan istilah yang dipakai, apakah angka itu realisasi atau proyeksi, serta apakah datanya khusus UMKM atau seluruh kredit bank. Kebiasaan verifikasi sederhana akan membantu pembaca menghindari keputusan berdasarkan judul semata.
Sumber dan catatan editorial
Data September dapat ditelusuri melalui analisis uang beredar Bank Indonesia dan pemberitaan Kontan tanggal 28 Oktober 2026. Proyeksi serta konteks kebijakan mengacu pada siaran pers OJK 10 Maret 2026 dan laporan perkembangan perbankan OJK. Artikel ini bersifat informasional, bukan rekomendasi mengambil utang atau investasi.
Untuk pembahasan bisnis dan keuangan lainnya, kunjungi PUBLIKAPITAL.
PUBLIKAPITAL