Laba Bersih Danamon 2026 menjadi salah satu indikator kinerja perbankan yang menarik perhatian setelah PT Bank Danamon Indonesia Tbk (BDMN) mencatatkan pertumbuhan laba yang kuat sepanjang paruh pertama tahun ini.
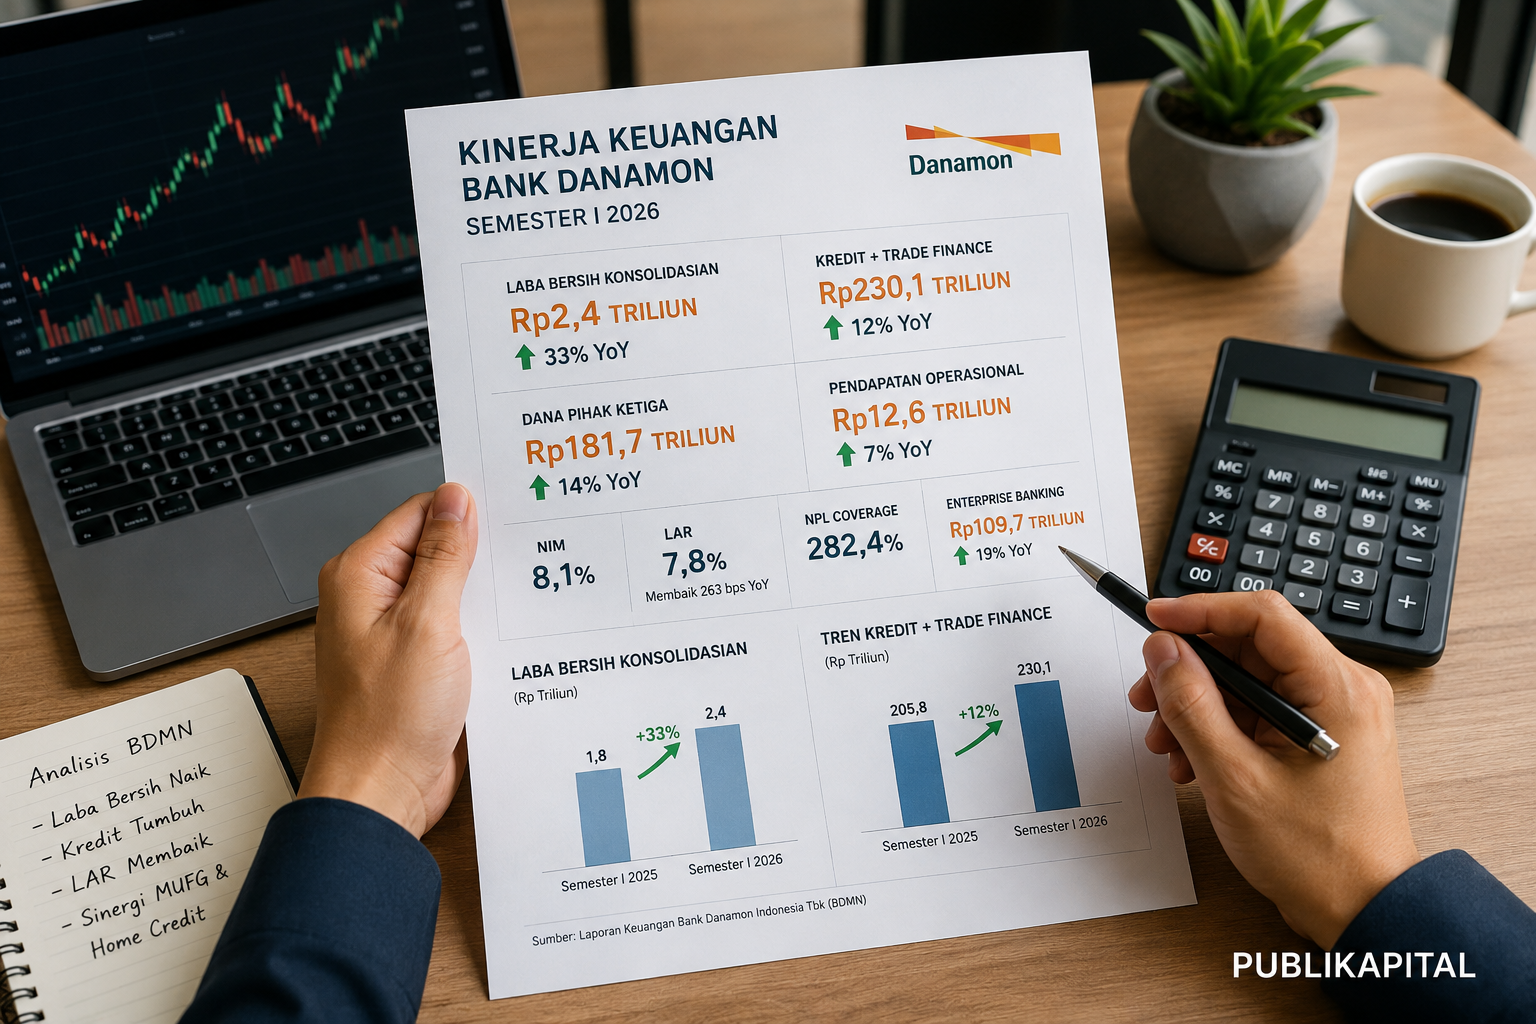
Bank Danamon membukukan laba bersih konsolidasian sebesar Rp2,4 triliun pada Semester I 2026. Angka tersebut meningkat sekitar 33 persen secara year-on-year (yoy) dibandingkan periode yang sama tahun sebelumnya.
Bagi PUBLIKAPITAL, angka pertumbuhan laba tersebut menarik untuk dicermati lebih jauh. Pasalnya, peningkatan profitabilitas Danamon berlangsung bersamaan dengan ekspansi kredit dan trade finance, pertumbuhan dana nasabah, kenaikan pendapatan operasional, hingga perbaikan indikator kualitas aset.
Kredit dan trade finance Danamon misalnya, telah mencapai Rp230,1 triliun atau tumbuh sekitar 12 persen. Pada saat bersamaan, Loan at Risk (LAR) justru membaik menjadi 7,8 persen.
Lantas, apa yang mendorong laba Bank Danamon meningkat sepanjang Semester I 2026? Berikut pembahasannya.
Laba Bersih Danamon 2026 Naik 33% Jadi Rp2,4 Triliun
PT Bank Danamon Indonesia Tbk mencatat laba bersih konsolidasian Rp2,4 triliun pada Semester I 2026, meningkat sekitar 33 persen dibandingkan periode yang sama tahun sebelumnya.
Kinerja tersebut sekaligus melanjutkan tren pertumbuhan yang sebelumnya terlihat pada Kuartal I 2026.
Pada tiga bulan pertama 2026, Danamon telah membukukan laba bersih konsolidasian sekitar Rp1,1 triliun atau tumbuh sekitar 35 persen yoy.
Dengan demikian, pertumbuhan laba yang tercatat pada Semester I menunjukkan bahwa tren peningkatan profitabilitas Danamon berlanjut sepanjang enam bulan pertama 2026.
Namun, laba Rp2,4 triliun bukan satu-satunya angka yang menarik.
Laporan kinerja Semester I 2026 memperlihatkan pertumbuhan pada beberapa indikator utama bisnis Danamon.
Ringkasan Kinerja Bank Danamon Semester I 2026
Berikut sejumlah angka penting yang perlu diketahui:
| Indikator | Semester I 2026 | Pertumbuhan/Perubahan |
| Laba bersih konsolidasian | Rp2,4 triliun | +33% yoy |
| Kredit + trade finance | Rp230,1 triliun | +12% yoy |
| Enterprise Banking & Financial Institution | Rp109,7 triliun | +19% |
| CASA + deposito | Rp181,7 triliun | +14% yoy |
| Pendapatan operasional | Rp12,6 triliun | +7% yoy |
| Net Interest Margin | 8,1% | – |
| Loan at Risk | 7,8% | Membaik 263 bps |
| NPL Coverage Ratio | 282,4% | – |
Data tersebut memperlihatkan bahwa pertumbuhan laba bersih Danamon berjalan bersama ekspansi bisnis dan perubahan sejumlah indikator fundamental lainnya.
Apa yang Mendorong Laba Danamon Naik pada 2026?
Kenaikan laba bersih Danamon sebesar 33 persen sebaiknya tidak dilihat dari satu faktor saja.
Ada beberapa perkembangan penting yang berlangsung sepanjang Semester I 2026, mulai dari ekspansi kredit dan trade finance hingga pertumbuhan pendapatan operasional.
Pertumbuhan dana nasabah juga menjadi bagian penting dari gambaran tersebut.
Selain itu, kualitas aset justru menunjukkan perbaikan di tengah pertumbuhan aktivitas pembiayaan.
Kombinasi inilah yang membuat kinerja Danamon Semester I 2026 menarik untuk dianalisis lebih jauh.
Kredit dan Trade Finance Danamon Tembus Rp230,1 Triliun
Salah satu indikator pertumbuhan bisnis Danamon terlihat dari penyaluran kredit dan aktivitas trade finance.
Hingga akhir Juni 2026, total kredit dan trade finance konsolidasian Danamon mencapai Rp230,1 triliun.
Angka tersebut meningkat sekitar 12 persen secara tahunan.
Pertumbuhan ini menunjukkan aktivitas intermediasi Danamon terus berkembang sepanjang paruh pertama 2026.
Namun, terdapat satu segmen yang mencatat pertumbuhan lebih tinggi daripada keseluruhan kredit dan trade finance.
Enterprise Banking Danamon Tumbuh 19%
Segmen Enterprise Banking and Financial Institution membukukan pertumbuhan sekitar 19 persen dengan nilai mencapai Rp109,7 triliun.
Angka pertumbuhannya lebih tinggi dibandingkan total kredit dan trade finance Danamon yang tumbuh sekitar 12 persen.
Selain Enterprise Banking, pertumbuhan juga tercatat pada SME Banking, Consumer Banking, serta anak perusahaan Danamon.
Data tersebut memberikan gambaran bahwa pertumbuhan bisnis Danamon tidak hanya bertumpu pada satu lini.
Dana Nasabah Danamon Tumbuh Lebih Cepat dari Kredit
Pertumbuhan aktivitas pembiayaan Danamon juga berjalan bersama peningkatan penghimpunan dana nasabah.
Total CASA dan deposito konsolidasian mencapai Rp181,7 triliun, meningkat sekitar 14 persen yoy.
Ada perbandingan yang menarik dari dua indikator tersebut.
Kredit dan trade finance tumbuh sekitar 12 persen, sedangkan CASA dan deposito tumbuh sekitar 14 persen.
Artinya, secara persentase, pertumbuhan dana nasabah pada periode tersebut lebih tinggi daripada pertumbuhan kredit dan trade finance.
Bagi PUBLIKAPITAL, perbandingan ini penting karena memberikan gambaran lebih lengkap mengenai ekspansi bisnis Danamon. Bank bukan hanya meningkatkan aktivitas pembiayaan, tetapi pada periode yang sama juga mencatat pertumbuhan basis pendanaannya.
Pendapatan Operasional Danamon Capai Rp12,6 Triliun
Dari sisi pendapatan, Bank Danamon mencatatkan pendapatan operasional sebesar Rp12,6 triliun.
Angka tersebut meningkat sekitar 7 persen secara tahunan.
Pertumbuhan pendapatan operasional menjadi bagian lain dari gambaran peningkatan profitabilitas perusahaan sepanjang Semester I 2026.
Sementara itu, Net Interest Margin atau NIM Danamon tercatat berada pada level 8,1 persen.
NIM Bank Danamon Berada di Level 8,1%
Net Interest Margin merupakan salah satu indikator yang umum digunakan untuk membaca profitabilitas bisnis intermediasi perbankan.
Secara sederhana, NIM menggambarkan margin bunga bersih yang diperoleh bank dari aset produktifnya.
Karena itu, angka NIM sering diperhatikan bersamaan dengan pertumbuhan kredit, pendapatan, dan kualitas aset ketika menganalisis fundamental sebuah bank.
Pada Semester I 2026, NIM Danamon berada di level 8,1 persen.
Angka tersebut menjadi salah satu indikator yang perlu diperhatikan ketika membaca kenaikan laba bersih Danamon menjadi Rp2,4 triliun.
Kredit Tumbuh, Risiko Kredit Danamon Justru Membaik
Salah satu bagian paling menarik dari laporan kinerja Danamon justru datang dari kualitas aset.
Di satu sisi, kredit dan trade finance tumbuh sekitar 12 persen.
Namun di sisi lain, Loan at Risk Danamon berada di level 7,8 persen, membaik sekitar 263 basis poin secara tahunan.
Kombinasi tersebut penting.
Ekspansi kredit yang tinggi perlu diikuti pengelolaan risiko yang memadai agar pertumbuhan bisnis dapat berlangsung secara berkelanjutan.
Loan at Risk Danamon Turun Jadi 7,8%
Loan at Risk atau LAR merupakan indikator yang memberikan gambaran lebih luas mengenai kredit dengan tingkat risiko tertentu.
Pada akhir Juni 2026, LAR Danamon tercatat sebesar 7,8 persen, atau membaik sekitar 263 basis poin dibandingkan periode yang sama tahun sebelumnya.
Dengan demikian, cerita fundamental Danamon pada Semester I 2026 bukan hanya mengenai:
kredit tumbuh 12 persen.
Tetapi juga:
kredit tumbuh 12 persen ketika indikator Loan at Risk membaik menjadi 7,8 persen.
Hal tersebut memberikan konteks yang jauh lebih lengkap mengenai ekspansi bisnis perusahaan.
NPL Coverage Ratio Capai 282,4%
Indikator lain yang perlu diperhatikan adalah NPL Coverage Ratio Danamon sebesar 282,4 persen.
Secara sederhana, NPL Coverage Ratio berkaitan dengan tingkat pencadangan bank terhadap kredit bermasalah.
Coverage ratio yang tinggi menunjukkan besarnya pencadangan relatif terhadap NPL yang dimiliki bank.
Meski demikian, kualitas kredit tetap perlu dipantau dari waktu ke waktu karena pertumbuhan kredit selalu membawa risiko yang harus dikelola oleh perusahaan.
Danamon Jadi Pengendali Home Credit Indonesia
Selain laporan keuangan, Semester I 2026 juga diwarnai langkah strategis Bank Danamon terhadap PT Home Credit Indonesia.
Danamon melakukan penyertaan modal pada PT Home Credit Indonesia (HCI) yang efektif pada 24 Juni 2026.
Transaksi dilakukan melalui pembelian saham Home Credit Indonesia yang sebelumnya dimiliki PT Adira Dinamika Multi Finance Tbk.
Setelah transaksi tersebut, Bank Danamon menjadi Pemegang Saham Pengendali Home Credit Indonesia.
Langkah ini menambah dimensi baru dalam membaca arah perkembangan bisnis Danamon.
Strategi Danamon, Home Credit, dan MUFG
Hubungan antara Danamon, Home Credit Indonesia, Adira Finance dan MUFG menjadi bagian penting dari strategi membangun ekosistem finansial yang semakin terintegrasi.
Transformasi tersebut berkaitan dengan pembentukan struktur konglomerasi keuangan MUFG di Indonesia dan strategi One Financial Group.
Sinergi antarperusahaan diharapkan dapat memperluas kemampuan grup dalam menyediakan berbagai solusi keuangan.
Namun, dampak finansial jangka panjang dari integrasi tersebut tetap perlu dilihat melalui perkembangan kinerja pada periode-periode berikutnya.
Bagaimana Prospek Danamon Setelah Laba Naik 33%?
Kinerja Semester I 2026 memberikan sejumlah indikator yang dapat diperhatikan untuk membaca perkembangan Bank Danamon pada paruh kedua tahun.
Beberapa faktor positif yang tercatat antara lain:
- laba bersih tumbuh 33 persen;
- kredit dan trade finance tumbuh 12 persen;
- Enterprise Banking tumbuh 19 persen;
- dana nasabah tumbuh 14 persen;
- pendapatan operasional meningkat 7 persen;
- LAR membaik menjadi 7,8 persen;
- NPL Coverage Ratio mencapai 282,4 persen;
- serta penguatan ekosistem finansial bersama MUFG dan Home Credit Indonesia.
Manajemen Danamon sendiri menyampaikan optimisme menghadapi Semester II 2026 dengan dukungan fondasi finansial, manajemen risiko dengan prinsip kehati-hatian, serta dukungan MUFG, anggota grup, dan mitra strategis.
Meski demikian, optimisme manajemen tidak berarti pertumbuhan laba pada periode berikutnya sudah pasti.
Kondisi ekonomi, pertumbuhan kredit, biaya dana, kualitas aset, margin, biaya risiko, serta realisasi sinergi grup tetap menjadi faktor yang perlu diperhatikan.
Apakah Kenaikan Laba Danamon Menarik untuk Saham BDMN?
Bagi investor saham BDMN, pertumbuhan laba 33 persen tentu menjadi salah satu informasi fundamental yang layak diperhatikan.
Terlebih, pertumbuhan laba berlangsung bersamaan dengan ekspansi kredit dan perbaikan Loan at Risk.
Namun, laporan laba saja tidak cukup untuk menentukan apakah suatu saham layak dibeli atau dijual.
Investor tetap perlu mempertimbangkan berbagai indikator lainnya seperti valuasi BDMN, harga saham, tren laba jangka panjang, dividen, kualitas aset, struktur pendanaan, kondisi industri perbankan, hingga prospek ekonomi Indonesia.
Dengan kata lain, pertumbuhan laba bersih Danamon 2026 dapat menjadi salah satu bagian dari analisis fundamental BDMN, tetapi bukan satu-satunya dasar keputusan investasi.
FAQ Laba Bersih Danamon 2026
Berapa laba bersih Bank Danamon 2026?
Bank Danamon membukukan laba bersih konsolidasian Rp2,4 triliun pada Semester I 2026.
Berapa pertumbuhan laba Danamon 2026?
Laba bersih konsolidasian Danamon tumbuh sekitar 33 persen secara year-on-year.
Berapa kredit Bank Danamon 2026?
Total kredit dan trade finance konsolidasian Danamon mencapai Rp230,1 triliun, tumbuh sekitar 12 persen yoy.
Berapa NIM Bank Danamon?
Net Interest Margin Bank Danamon pada Semester I 2026 tercatat sebesar 8,1 persen.
Bagaimana kualitas kredit Bank Danamon?
Loan at Risk Danamon berada di level 7,8 persen, membaik sekitar 263 basis poin yoy. Sementara NPL Coverage Ratio tercatat sebesar 282,4 persen.
Apakah Danamon menjadi pengendali Home Credit Indonesia?
Ya. Danamon menjadi Pemegang Saham Pengendali PT Home Credit Indonesia setelah transaksi penyertaan modal yang efektif pada 24 Juni 2026.
Laba Bersih Danamon 2026 mencapai Rp2,4 triliun pada Semester I, meningkat sekitar 33 persen dibandingkan periode yang sama tahun sebelumnya.
Di balik angka tersebut terdapat sejumlah perkembangan penting.
Kredit dan trade finance tumbuh 12 persen menjadi Rp230,1 triliun. CASA dan deposito meningkat 14 persen menjadi Rp181,7 triliun. Pendapatan operasional mencapai Rp12,6 triliun dengan pertumbuhan sekitar 7 persen, sementara NIM berada di level 8,1 persen.
Hal yang juga menarik adalah kualitas aset. Loan at Risk membaik menjadi 7,8 persen ketika kredit dan trade finance justru tumbuh dua digit.
Danamon juga memasuki babak baru dalam pengembangan ekosistem finansialnya setelah menjadi Pemegang Saham Pengendali Home Credit Indonesia serta memperkuat keterkaitan dengan ekosistem MUFG.
Bagi PUBLIKAPITAL, kombinasi pertumbuhan laba, ekspansi bisnis, peningkatan pendanaan, dan perbaikan indikator risiko kredit menjadi cerita utama di balik kinerja Danamon sepanjang Semester I 2026.
Namun, perkembangan Semester II tetap perlu dicermati untuk mengetahui apakah momentum tersebut dapat dipertahankan hingga akhir tahun.
Semoga pembahasan ini membantu Anda memahami lebih jauh mengenai laba bersih dan kinerja Bank Danamon sepanjang 2026.
Salam,
PUBLIKAPITAL