KKI Kartu Kredit Indonesia kini memasuki babak baru. Setelah sebelumnya lebih dikenal sebagai instrumen pembayaran untuk kebutuhan pemerintah, Kartu Kredit Indonesia kini diperluas ke segmen ritel sehingga dapat menjangkau masyarakat umum dan pelaku usaha.
Peluncuran KKI segmen ritel dilakukan pada 17 Agustus 2026. Perluasan ini membuat KKI semakin menarik karena menggabungkan fasilitas kredit dengan infrastruktur pembayaran domestik dan ekosistem QRIS.
Bagi masyarakat, kehadiran KKI tentu memunculkan banyak pertanyaan. Apa sebenarnya Kartu Kredit Indonesia? Apakah sama dengan kartu kredit biasa? Apa bedanya KKI dengan Visa dan Mastercard? Bank apa saja yang menerbitkannya? Apakah KKI bisa dipakai untuk QRIS?
PUBLIKAPITAL akan membahasnya secara lengkap agar Anda memahami cara kerja, bank penerbit, biaya, penggunaan QRIS hingga arah pengembangan KKI ke depan.
Apa Itu KKI Kartu Kredit Indonesia?
Kartu Kredit Indonesia atau KKI adalah instrumen pembayaran dengan fasilitas kredit yang transaksinya diproses secara domestik melalui Gerbang Pembayaran Nasional (GPN). Definisi tersebut juga tercantum dalam informasi Bank Indonesia mengenai instrumen sistem pembayaran.
Sederhananya, KKI membawa konsep fasilitas kredit ke dalam infrastruktur pembayaran nasional.
Pada kartu kredit, penerbit terlebih dahulu memenuhi kewajiban pembayaran transaksi pemegang kartu. Pemegang kartu kemudian berkewajiban membayar tagihan tersebut sesuai waktu yang disepakati, baik sekaligus maupun melalui mekanisme angsuran sesuai ketentuan.
Hal penting yang harus dipahami adalah KKI bukan nama produk milik satu bank tertentu.
KKI merupakan bagian dari ekosistem pembayaran domestik. Bank yang berpartisipasi kemudian dapat menghadirkan produk KKI kepada nasabah dengan fitur, biaya, limit, aplikasi, dan benefit sesuai kebijakan masing-masing.
Dari KKI Pemerintah ke KKI untuk Masyarakat
Perjalanan KKI sebenarnya tidak dimulai dari pasar konsumen.
KKI sebelumnya dikembangkan untuk mendukung transaksi belanja pemerintah pusat dan daerah. Transaksi tersebut diproses secara domestik melalui GPN dengan tujuan antara lain menciptakan kemandirian nasional, menjaga kedaulatan data transaksi pemerintah, dan meningkatkan efisiensi pemrosesan.
Kini cakupannya berkembang.
Pada Agustus 2026, KKI diperluas untuk penggunaan ritel oleh konsumen dan bisnis. Perubahan ini menjadi salah satu tonggak penting karena masyarakat semakin mempunyai alternatif sumber dana kredit dalam ekosistem pembayaran domestik.
Artinya, perjalanan KKI dapat disederhanakan menjadi:
KKI Pemerintah → KKI Ritel → masyarakat dan bisnis → ekosistem pembayaran domestik semakin luas.
Bagaimana Cara Kerja KKI?
Perbedaan penting KKI berada pada pemrosesan transaksinya.
Bank Indonesia menjelaskan KKI sebagai fasilitas kredit yang diproses secara domestik melalui GPN.
Dalam implementasi ritel saat ini, salah satu aspek yang paling menarik adalah integrasinya dengan pembayaran digital seperti QRIS.
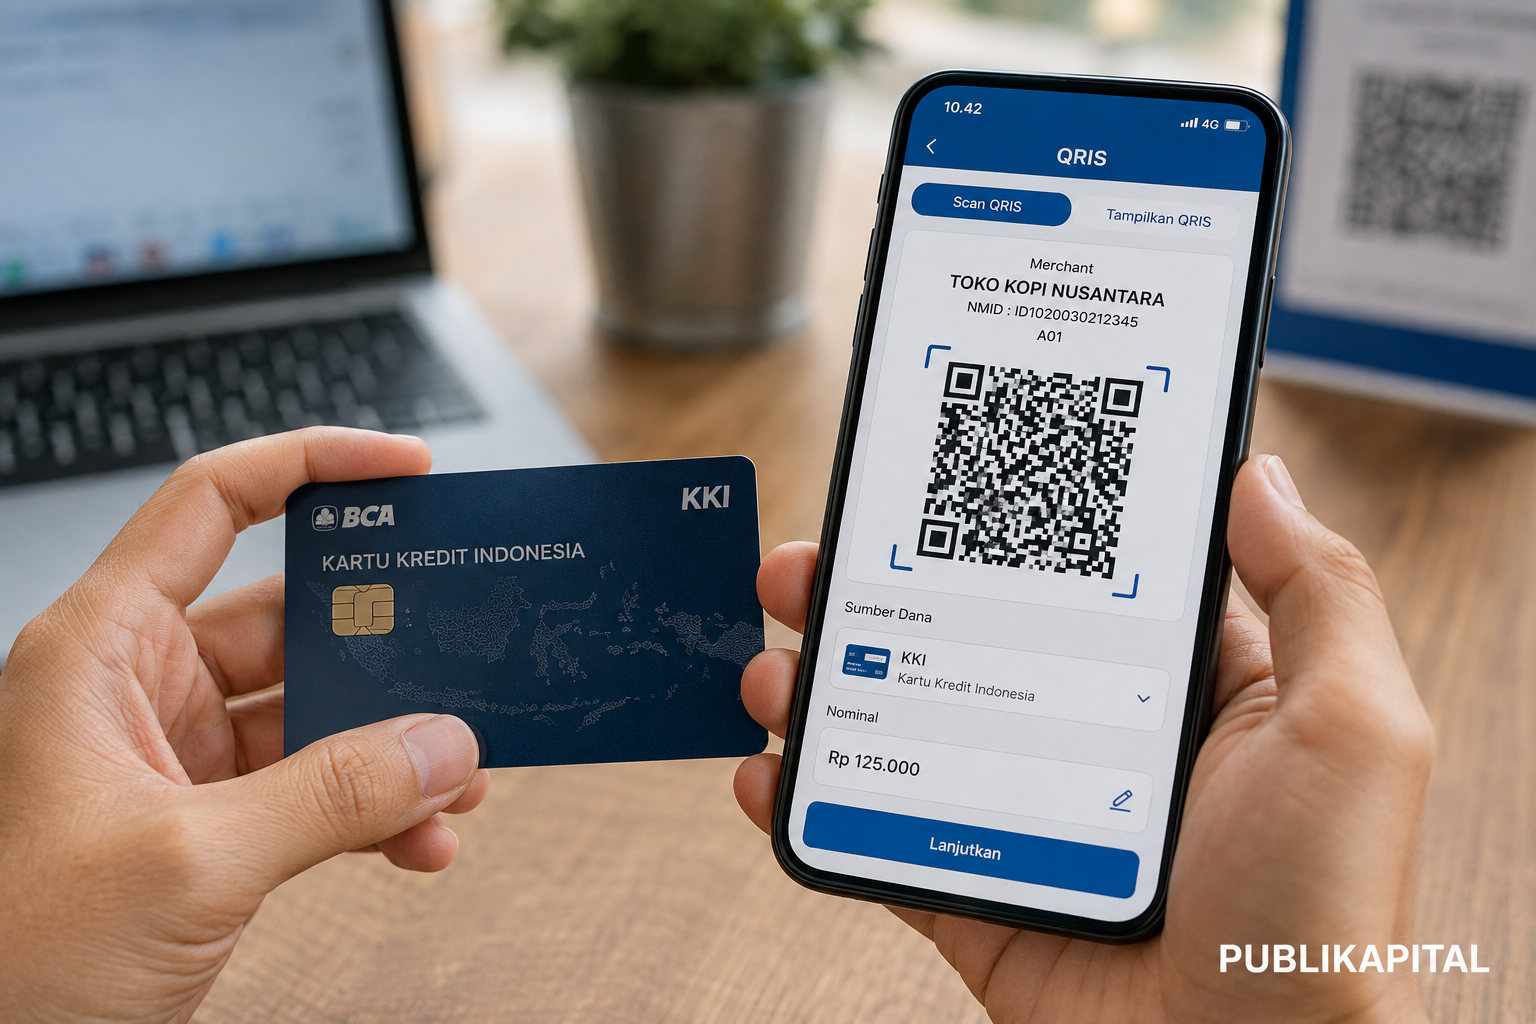
Pengguna tidak selalu harus membayangkan KKI sebagai kartu plastik yang dikeluarkan dari dompet kemudian digesek atau dimasukkan ke mesin EDC.
Pada implementasi seperti BCA KKI, misalnya, produk hadir secara digital dan dapat digunakan sebagai sumber dana kartu kredit untuk transaksi QRIS melalui myBCA.
Jadi, konsumen bisa melakukan pembayaran QRIS menggunakan fasilitas kredit yang tersedia pada KKI sesuai dukungan dan ketentuan bank penerbit.
Apa Bedanya KKI dengan Visa dan Mastercard?
Pertanyaan KKI vs Visa atau Mastercard kemungkinan menjadi salah satu hal yang paling membuat masyarakat penasaran.
Perbedaan mendasarnya berada pada jaringan pemrosesan.
KKI menggunakan infrastruktur pembayaran domestik Indonesia melalui GPN. Sementara kartu kredit berlogo Visa atau Mastercard memanfaatkan jaringan pembayaran internasional dari masing-masing penyelenggara.
Secara sederhana:
| Aspek | KKI | Visa/Mastercard |
| Jaringan | Domestik | Internasional |
| Pemrosesan KKI | Melalui infrastruktur domestik/GPN | Melalui jaringan internasional terkait |
| QRIS | Menjadi bagian penting implementasi KKI ritel | Tergantung produk/layanan penerbit |
| Penerbit produk | Bank/PJP peserta | Berbagai bank anggota jaringan |
| Jangkauan internasional | Bergantung dukungan, termasuk skema QRIS lintas negara | Jaringan penerimaan internasional lebih luas |
| Fitur produk | Bergantung bank penerbit | Bergantung bank penerbit |
Namun, kehadiran KKI sebaiknya tidak langsung diterjemahkan sebagai pengganti Visa dan Mastercard.
Keduanya mempunyai karakteristik jaringan dan ekosistem berbeda. Bagi konsumen, pilihan yang tepat tetap bergantung pada kebutuhan transaksi.
Daftar Bank KKI Kartu Kredit Indonesia
Implementasi KKI ritel tidak hanya dilakukan satu bank.
Berdasarkan bahan yang dihimpun sebelumnya, tujuh PJP disebut sebagai first mover, yaitu:
- BCA
- Bank Mandiri
- BNI
- BRI
- CIMB Niaga
- PermataBank
- Bank Mega
Sementara BSI disebut sebagai next mover.
Status produk, fitur, persyaratan dan ketersediaannya perlu diperiksa langsung pada masing-masing penerbit karena implementasi KKI dapat terus berkembang.
Hal tersebut sekaligus menjawab pertanyaan apakah semua Kartu Kredit Indonesia mempunyai fasilitas yang sama.
Jawabannya: tidak selalu.
KKI merupakan ekosistem dasarnya, sedangkan bank dapat menentukan berbagai aspek produknya sesuai ketentuan yang berlaku.
Apakah KKI Bebas Biaya Tahunan?
Tidak tepat menganggap semua KKI otomatis bebas iuran tahunan.
Biaya dapat berbeda berdasarkan bank dan produk.
Salah satu contoh menarik adalah BCA Kartu Kredit Indonesia (BCA KKI). Berdasarkan informasi produk yang menjadi bahan artikel ini, BCA KKI memiliki annual fee Rp0.
Sementara ketentuan dari penerbit lain dapat berbeda.
Karena itu, sebelum memilih KKI, calon pengguna sebaiknya memeriksa beberapa komponen:
- annual fee atau iuran tahunan;
- bunga;
- denda keterlambatan;
- limit kredit;
- fasilitas cicilan;
- promo;
- syarat pembebasan biaya;
- metode pembayaran yang didukung.
Jangan memilih hanya karena produknya menggunakan KKI. Bandingkan keseluruhan benefit yang diberikan bank.
BCA KKI Jadi Contoh Implementasi Kartu Kredit Indonesia
BCA menjadi salah satu contoh menarik karena informasi penggunaan KKI-nya cukup detail.
BCA KKI hadir dalam bentuk digital dan dapat digunakan sebagai sumber dana kartu kredit ketika melakukan pembayaran QRIS melalui aplikasi myBCA. Produk perlu diaktivasi terlebih dahulu sebelum digunakan.
Beberapa benefit yang disebutkan antara lain annual fee Rp0, dukungan Cicilan BCA, serta pengelolaan sejumlah fungsi melalui myBCA.
Pengguna juga perlu memperhatikan ketentuan penerbitannya. Berdasarkan dokumen BCA yang dirangkum dalam bahan sebelumnya, pengajuan BCA KKI menjadi satu kesatuan dengan pengajuan kartu kredit berlogo BCA Card dan BCA KKI diterbitkan untuk pemegang kartu utama.
Cara Aktivasi BCA KKI di myBCA
Bagi pengguna yang telah memenuhi ketentuan dan memiliki BCA KKI, proses aktivasinya dilakukan melalui myBCA.
Alurnya adalah:
Login myBCA → Pengaturan → Kartu Kredit → pilih Kartu Kredit Indonesia → Aktivasi Kartu Kredit → berikan persetujuan → masukkan PIN → aktivasi berhasil.
Setelah aktif, BCA KKI dapat digunakan sebagai sumber dana untuk transaksi QRIS yang didukung.
Apakah KKI Bisa Dipakai Bayar QRIS?
Ya, integrasi dengan QRIS menjadi salah satu daya tarik terbesar implementasi KKI ritel.
Pada BCA KKI terdapat tiga mekanisme pembayaran yang dijelaskan, yaitu QRIS MPM, QRIS CPM, dan QRIS Tap/NFC Pay.
1. QRIS MPM atau Scan QRIS
Ini merupakan metode yang paling familiar.
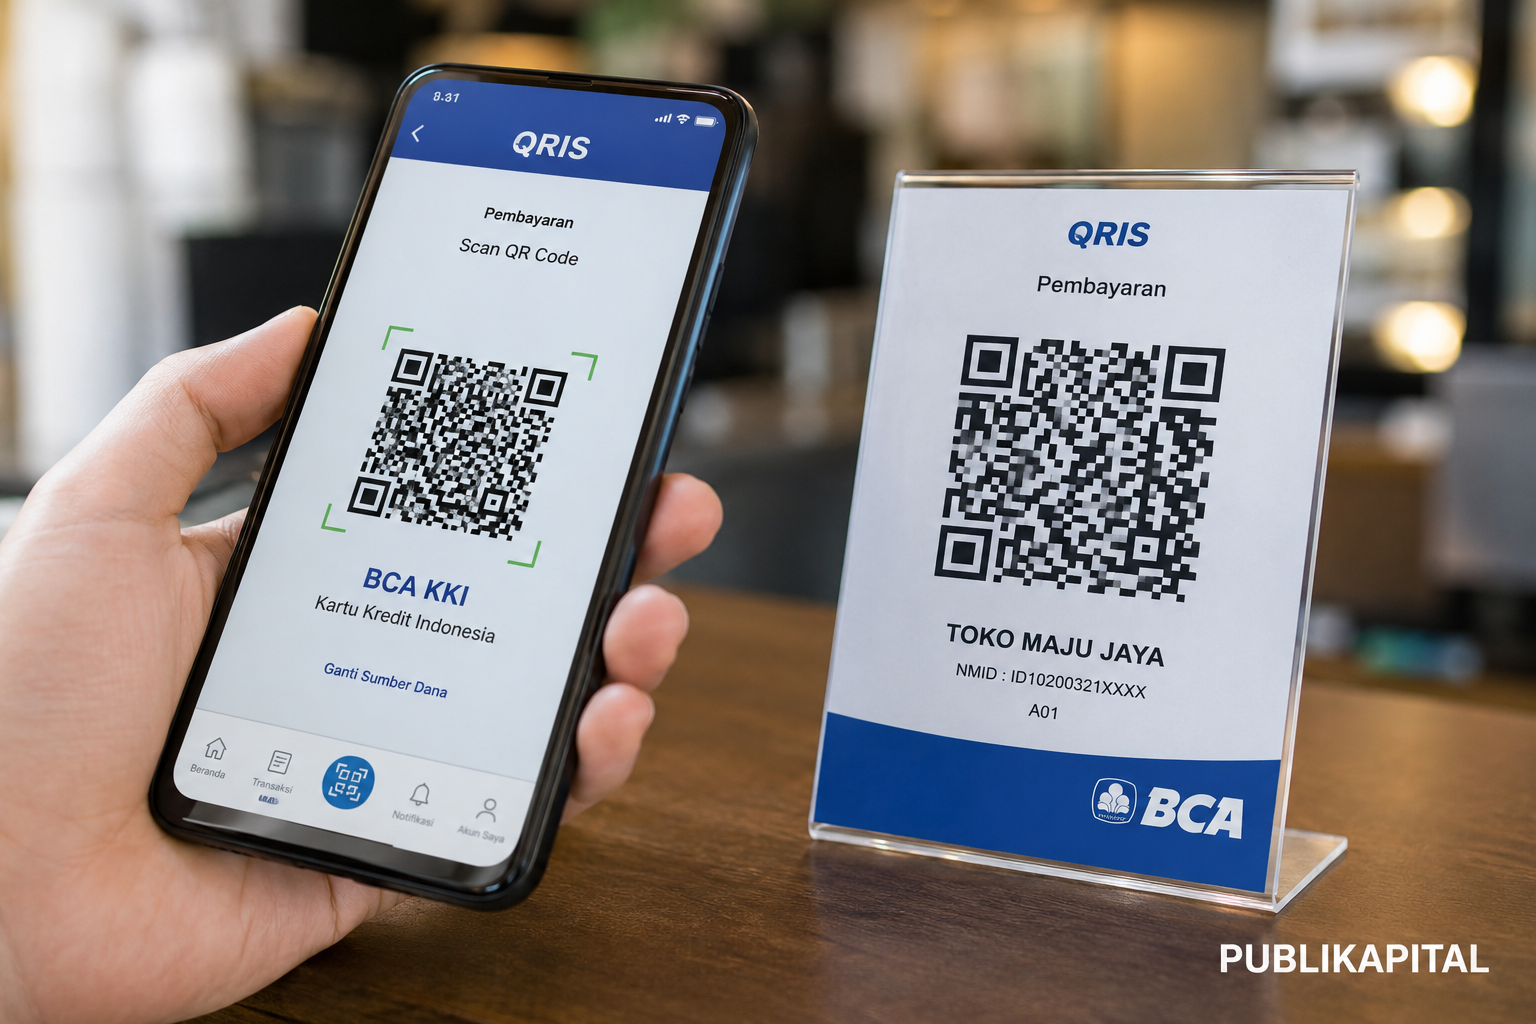
Pengguna membuka QRIS di myBCA, memindai QR milik merchant, memilih BCA KKI sebagai sumber dana, melakukan konfirmasi dan memasukkan PIN.
Dengan demikian, transaksi menggunakan limit kartu kredit, bukan langsung mengambil saldo rekening.
2. QRIS CPM atau QRIS Bayar
Mekanismenya dibalik.
Pengguna menampilkan QR dari aplikasi, kemudian merchant memindai QR tersebut.
Pengguna dapat memilih BCA KKI sebagai sumber dana sebelum QR pembayaran ditampilkan.
3. QRIS Tap atau NFC Pay
Metode berikutnya menggunakan NFC.
Pengguna memilih BCA KKI sebagai sumber dana kemudian melakukan tap smartphone pada perangkat pembayaran merchant yang mendukung.
Dalam informasi BCA yang menjadi bahan artikel ini, NFC Pay dijelaskan khusus untuk Android.
Berapa Limit QRIS BCA KKI?
Berdasarkan dokumen BCA yang dirangkum dalam bahan sebelumnya, batas per transaksi yang relevan adalah:
| Metode | Limit per Transaksi |
| QRIS MPM/Scan | Rp10 juta |
| QRIS CPM/Bayar | Rp10 juta |
| QRIS Tap | Rp1 juta |
Limit harian disebut hingga Rp25 juta atau mengikuti limit kartu kredit, mana yang lebih kecil, sesuai ketentuan yang dirujuk dalam dokumen tersebut.
Jangan mencampurkan batas transaksi QRIS dengan limit kredit kartu.
Bahan sebelumnya juga mencatat limit kredit minimum kartu utama BCA KKI sebesar Rp3 juta.
Apakah KKI Bisa Dipakai di Luar Negeri?
Ini bagian yang perlu dipahami secara hati-hati.
Bahan sebelumnya menyebut BCA menyampaikan bahwa KKI dapat menjadi sumber dana untuk transaksi QRIS cross-border.
Bank Indonesia sendiri terus mengembangkan kerja sama QRIS antarnegara. Dalam laporan BI, konektivitas pembayaran QR lintas negara antara lain telah dikembangkan dengan sejumlah negara mitra.
Namun jangan mengartikannya bahwa KKI otomatis diterima di semua merchant di seluruh dunia.
Penggunaan di luar Indonesia bergantung pada dukungan QRIS lintas negara, negara mitra, bank, merchant, serta ketentuan layanan yang berlaku.
Untuk konsumen yang sangat sering melakukan transaksi internasional, aspek jangkauan pembayaran ini layak dibandingkan sebelum memilih antara KKI dan kartu berjaringan internasional.
KKI Nantinya Tidak Hanya Mengandalkan QRIS
Perjalanan Kartu Kredit Indonesia masih berkembang.
Materi yang dihimpun sebelumnya menyebut arah pengembangan KKI ritel mencakup online payment dan transaksi offline dengan kartu fisik.
Teknologi seperti NFC juga membuka kemungkinan pengalaman pembayaran menggunakan perangkat yang semakin beragam.
Karena itu, bentuk KKI yang dilihat masyarakat saat ini belum tentu menggambarkan seluruh kemampuannya di masa mendatang.
Kelebihan dan Hal yang Perlu Dipertimbangkan dari KKI
Dari sisi konsumen, ada beberapa potensi kelebihan KKI: pemrosesan domestik, integrasi dengan QRIS, implementasi digital/cardless, banyaknya bank yang dapat menerbitkan produk, serta kemungkinan struktur benefit dan biaya yang kompetitif.
Namun ada pula beberapa hal yang perlu diperhatikan.
KKI ritel masih berkembang. Fitur antarbank tidak selalu sama, biaya dapat berbeda, dan dukungan transaksi juga mengikuti implementasi masing-masing penerbit.
Pengguna juga tetap harus memperlakukan KKI sebagai fasilitas kredit.
Setiap transaksi menimbulkan kewajiban pembayaran. Penggunaan yang tidak terkontrol tetap dapat menimbulkan tagihan, bunga atau biaya sesuai ketentuan produk.
FAQ KKI Kartu Kredit Indonesia
Apa itu KKI Kartu Kredit Indonesia?
KKI adalah instrumen pembayaran dengan fasilitas kredit yang transaksinya diproses secara domestik melalui Gerbang Pembayaran Nasional.
Apakah KKI sama dengan Visa atau Mastercard?
Tidak. Salah satu perbedaan mendasarnya adalah jaringan pemrosesan. KKI menggunakan infrastruktur domestik, sedangkan Visa dan Mastercard merupakan jaringan pembayaran internasional.
Bank apa saja yang menyediakan KKI?
Dalam implementasi awal yang menjadi bahan artikel, BCA, Bank Mandiri, BNI, BRI, CIMB Niaga, PermataBank, dan Bank Mega disebut sebagai first mover, sedangkan BSI disebut next mover.
Apakah KKI bisa digunakan untuk QRIS?
Ya, integrasi dengan QRIS merupakan salah satu bagian penting implementasi KKI ritel. Dukungan metode spesifik bergantung pada produk dan bank penerbit.
Apakah KKI bebas biaya tahunan?
Tidak bisa digeneralisasi. Ketentuan biaya berbeda antarbank. BCA KKI, misalnya, dicantumkan memiliki annual fee Rp0 dalam bahan produk yang digunakan untuk artikel ini.
Apakah KKI bisa digunakan di luar negeri?
Terdapat pengembangan penggunaan melalui QRIS cross-border, tetapi bukan berarti KKI otomatis dapat digunakan di seluruh negara atau seluruh merchant internasional.
Hadirnya KKI Kartu Kredit Indonesia untuk segmen ritel menjadi perkembangan penting dalam sistem pembayaran nasional. Masyarakat kini memiliki alternatif fasilitas kredit yang pemrosesannya berada dalam ekosistem domestik dan semakin dekat dengan kebiasaan pembayaran digital melalui QRIS.
Hal terpenting adalah memahami bahwa KKI bukan satu produk kartu kredit yang identik di semua bank. BCA KKI, BNI KKI, Mandiri KKI maupun produk dari penerbit lainnya dapat mempunyai biaya, limit, fasilitas, promo dan mekanisme penggunaan berbeda.
BCA KKI memberikan gambaran bagaimana konsep tersebut diterapkan: kartu digital, terhubung dengan myBCA dan dapat menjadi sumber dana untuk Scan QRIS, QRIS Bayar hingga QRIS Tap/NFC sesuai dukungan yang tersedia.
Sebelum mengajukan KKI, bandingkan biaya, limit, fasilitas cicilan, dukungan transaksi, promo, hingga kebutuhan pembayaran internasional Anda. KKI bisa menjadi pilihan menarik, tetapi fasilitas kredit tetap harus digunakan sesuai kemampuan membayar agar manfaatnya tidak berubah menjadi beban keuangan.
Semoga pembahasan mengenai KKI Kartu Kredit Indonesia ini membantu Anda memahami perubahan besar yang sedang terjadi dalam ekosistem kartu kredit dan pembayaran digital Indonesia.
Salam,
PUBLIKAPITAL