PUBLIKAPITAL – Saham Gudang Garam kembali menjadi salah satu emiten yang menarik perhatian pelaku pasar. Saham PT Gudang Garam Tbk dengan kode GGRM menguat tajam pada perdagangan Senin, 31 Agustus 2026, bersamaan dengan masuknya aliran dana investor asing.
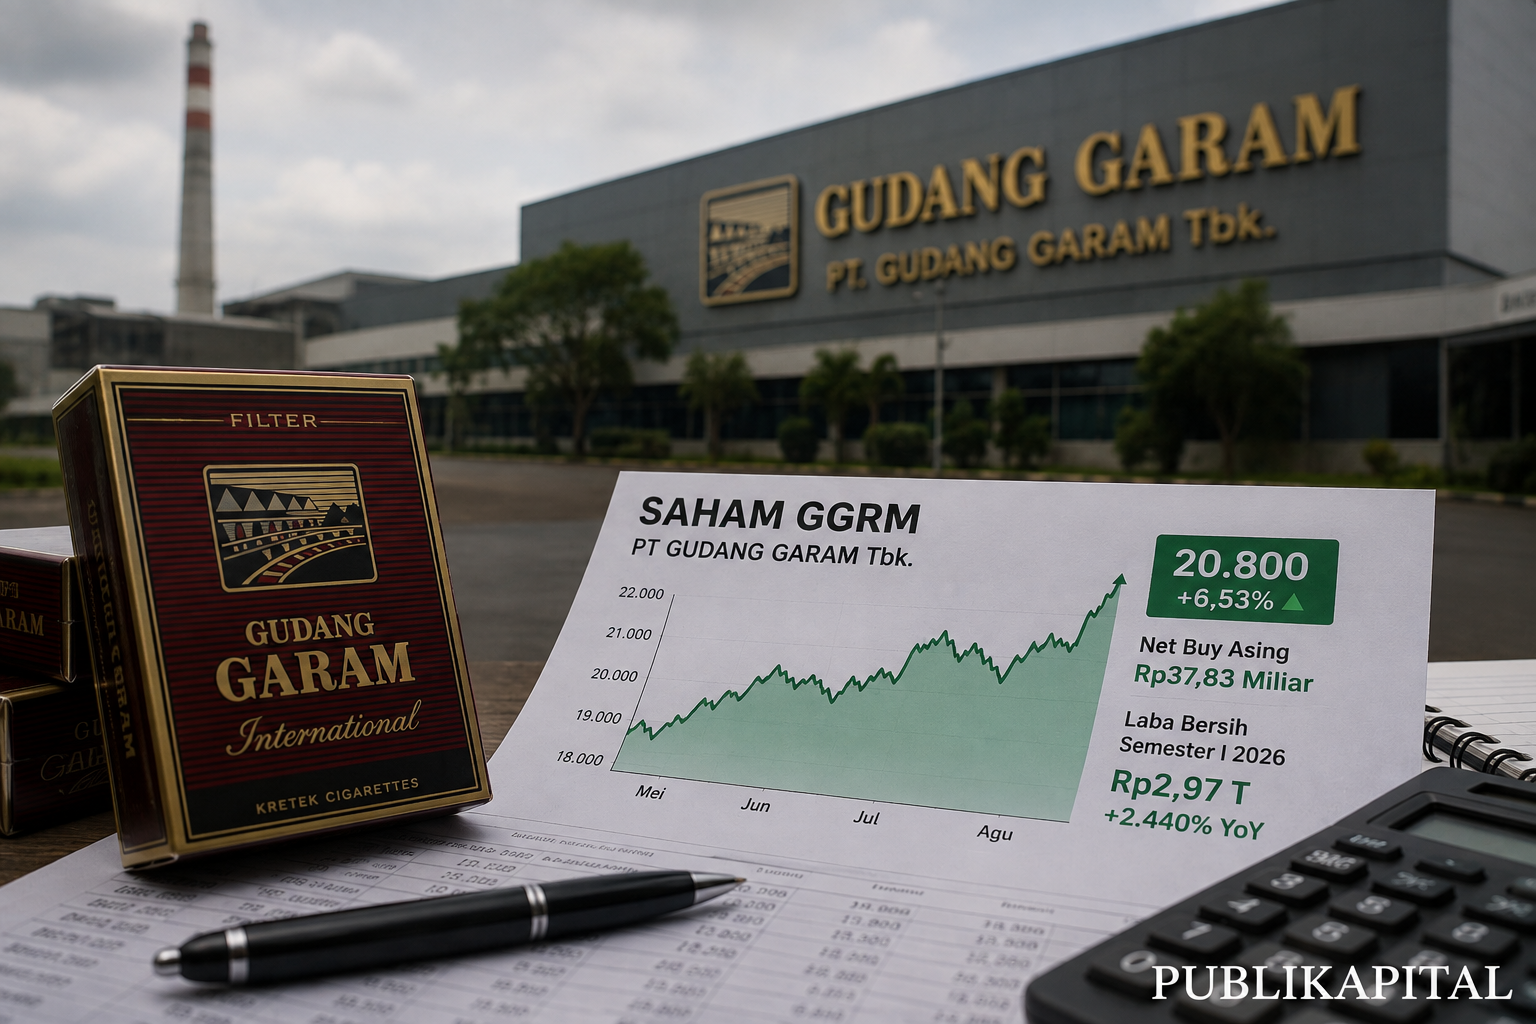
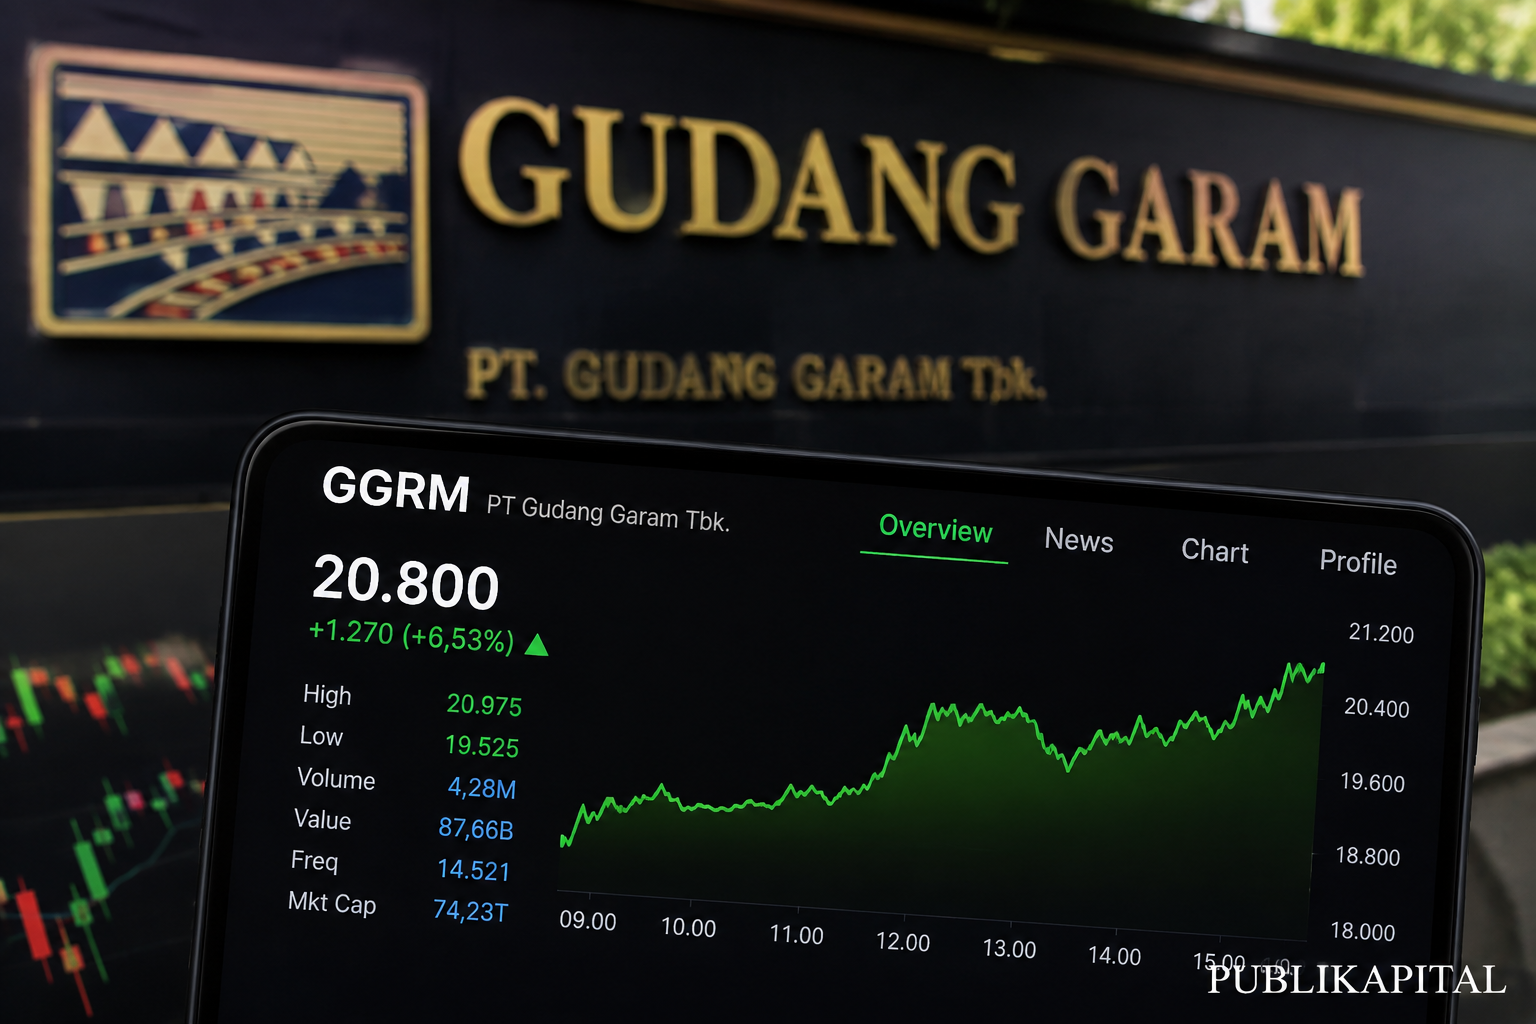
Harga saham GGRM tercatat melonjak 6,53% ke level Rp20.800 per saham. Pada perdagangan tersebut, investor asing membukukan net buy sekitar Rp37,83 miliar, dengan volume transaksi mencapai 4,28 juta saham dan nilai transaksi sekitar Rp87,66 miliar.
Pergerakan tersebut bukan satu-satunya alasan saham Gudang Garam menjadi sorotan. Dari sisi fundamental, perusahaan baru saja menunjukkan turnaround profitabilitas yang sangat besar.
Pada semester I 2026, laba bersih Gudang Garam melonjak sekitar 2.440% secara tahunan menjadi Rp2,97 triliun. Padahal, pendapatan perusahaan justru mengalami penurunan.
Lantas, apa sebenarnya yang terjadi dengan saham GGRM? Mengapa investor asing mulai mengakumulasi saham Gudang Garam dan bagaimana prospek GGRM selanjutnya?
Saham Gudang Garam GGRM Melonjak, Ada Apa?
Momentum saham Gudang Garam terlihat jelas pada perdagangan 31 Agustus 2026. GGRM ditutup naik 6,53% menjadi Rp20.800 per saham dengan pembelian bersih investor asing mencapai Rp37,83 miliar.
Pergerakan ini juga menarik apabila dilihat dari perjalanan harga saham GGRM dalam setahun terakhir.
Saham Gudang Garam sempat berada di area terendah 52 minggu sekitar Rp8.300, sedangkan titik tertingginya berada di sekitar Rp21.825.
Dengan harga Rp20.800 pada perdagangan 31 Agustus, GGRM berarti telah meningkat lebih dari dua kali lipat dibandingkan titik terendah 52 minggunya.
Kenaikan yang besar tersebut menunjukkan perubahan sentimen pasar terhadap emiten produsen rokok ini. Namun, investor tetap perlu melihat apa yang berada di balik kenaikan harga tersebut dan bukan hanya mengejar momentum.
Investor Asing Borong Saham Gudang Garam
Salah satu faktor yang membuat saham GGRM semakin diperhatikan adalah aktivitas investor asing.
Pada perdagangan 31 Agustus 2026, net foreign buy GGRM mencapai sekitar Rp37,83 miliar.
Jumlah tersebut cukup menarik jika dibandingkan dengan nilai transaksi saham GGRM pada hari yang sama yang mencapai sekitar Rp87,66 miliar.
Aktivitas tersebut juga bertepatan dengan berlakunya hasil review indeks MSCI periode Agustus 2026. GGRM dilaporkan tetap berada di dalam MSCI Small Cap Index.
Namun, masuknya dana asing sebaiknya tidak langsung diartikan sebagai jaminan bahwa harga saham akan terus meningkat. Foreign flow dapat berubah dengan cepat mengikuti kondisi pasar, valuasi, maupun sentimen terhadap emiten.
GGRM Masuk Jajaran Saham yang Banyak Dibeli Asing
Menariknya, GGRM juga masuk dalam daftar saham dengan pembelian bersih asing terbesar pada perdagangan tersebut.
Gudang Garam menempati sekitar peringkat ketujuh dengan net buy asing Rp37,8 miliar.
Posisinya berada di bawah sejumlah saham seperti BBRI, KOTA, BBNI, ADRO, BBCA, dan BRMS, tetapi berada di atas beberapa saham lain seperti IATA, INET, dan BULL.
Fakta ini memperkuat perhatian terhadap saham Gudang Garam karena kenaikan harga terjadi bersamaan dengan adanya aliran dana asing.
Namun, katalis paling menarik sebenarnya berasal dari perubahan fundamental perusahaan.
Laba Gudang Garam Meledak 2.440%
Kinerja semester I 2026 menjadi salah satu alasan utama mengapa prospek saham GGRM kembali banyak diperbincangkan.
Gudang Garam membukukan laba bersih yang dapat diatribusikan kepada pemilik entitas induk sekitar Rp2,97 triliun pada semester I 2026.
Angka tersebut melonjak sekitar 2.440% secara tahunan dibandingkan laba Rp117,16 miliar pada periode yang sama tahun sebelumnya.
Laba per saham atau earning per share (EPS) GGRM juga melonjak dari sekitar Rp61 menjadi Rp1.547 per saham.
Lonjakan laba ribuan persen tentu terlihat sangat impresif. Namun, ada satu fakta penting yang perlu diperhatikan.
Pendapatan Gudang Garam ternyata tidak mengalami lonjakan.
Justru sebaliknya.
Pendapatan Gudang Garam Justru Turun 7,19%
Pada semester I 2026, pendapatan GGRM tercatat sekitar Rp41,17 triliun, turun sekitar 7,19% secara tahunan dari sekitar Rp44,37 triliun pada semester I tahun sebelumnya.
Artinya, lonjakan laba Gudang Garam bukan terjadi karena penjualan perusahaan tiba-tiba meningkat drastis.
Ini menjadi bagian penting untuk memahami fundamental saham Gudang Garam.
Turnaround profitabilitas GGRM lebih banyak didorong oleh efisiensi biaya dan perbaikan margin.
Dengan kata lain:
Pendapatan turun → biaya turun lebih dalam → margin meningkat → laba melonjak.
Kenapa Laba Gudang Garam Naik Padahal Pendapatan Turun?
Kuncinya terletak pada penurunan biaya.
Beban pokok pendapatan Gudang Garam turun sekitar 13,27% menjadi Rp35,19 triliun pada semester I 2026.
Penurunannya lebih besar daripada penurunan pendapatan perusahaan yang sekitar 7,19%.
Dampaknya langsung terlihat pada laba bruto.
Laba bruto Gudang Garam meningkat sekitar 58% secara tahunan menjadi Rp5,99 triliun, dibandingkan sekitar Rp3,79 triliun pada periode yang sama tahun sebelumnya.
Perbaikan tersebut menunjukkan bahwa GGRM mampu menghasilkan margin yang lebih baik meskipun top line perusahaan masih mengalami tekanan.
Inilah yang menjadi salah satu bagian paling menarik dari turnaround Gudang Garam.
Efisiensi Jadi Mesin Pemulihan GGRM
Selain beban pokok, beberapa pos pengeluaran perusahaan juga mengalami penurunan.
Berdasarkan data yang dihimpun PUBLIKAPITAL dari materi terkait kinerja perusahaan, beban operasional dan sejumlah komponen biaya mengalami efisiensi signifikan.
Artinya, pemulihan laba Gudang Garam saat ini sebaiknya tidak dibaca sebagai tanda bahwa permintaan rokok sudah kembali booming.
Interpretasi yang lebih tepat adalah profitabilitas Gudang Garam mengalami perbaikan besar karena struktur biaya menjadi lebih efisien.
Bagi investor saham GGRM, pertanyaan berikutnya adalah apakah efisiensi tersebut dapat dipertahankan sekaligus diikuti pemulihan pendapatan.
Jika laba terus meningkat dan pendapatan akhirnya kembali tumbuh, fundamental perusahaan berpotensi menjadi lebih menarik. Sebaliknya, jika pendapatan terus melemah, ruang efisiensi biaya tentu tidak selalu dapat menjadi satu-satunya sumber pertumbuhan laba.
Prospek Saham Gudang Garam 2026 Mulai Berubah?
Kinerja semester I yang melampaui ekspektasi membuat proyeksi terhadap GGRM ikut mengalami perubahan.
MNC Sekuritas dilaporkan menaikkan estimasi laba bersih Gudang Garam untuk 2026 sekitar 32,3%, sementara estimasi laba 2027 dinaikkan sekitar 20,9%.
Proyeksi laba bersih GGRM disebut berada di kisaran Rp4,6 triliun pada 2026 dan meningkat menjadi sekitar Rp5,3 triliun pada 2027.
Jika proyeksi tersebut terealisasi, berarti pasar bukan hanya sedang memperhitungkan lonjakan laba semester I 2026, tetapi juga kemungkinan bahwa pemulihan profitabilitas Gudang Garam dapat berlanjut.
Namun, proyeksi tetaplah estimasi. Kinerja aktual dapat berubah mengikuti volume penjualan, daya beli konsumen, harga jual, biaya bahan baku, kebijakan cukai, hingga kondisi industri rokok secara keseluruhan.
Target Harga Saham GGRM Rp24.700
Perubahan ekspektasi fundamental turut memengaruhi pandangan analis terhadap saham Gudang Garam.
MNC Sekuritas menaikkan rekomendasi GGRM dari HOLD menjadi BUY, dengan target harga sekitar Rp24.700 per saham.
Apabila dibandingkan dengan harga Rp20.800, target Rp24.700 secara matematis mencerminkan potensi kenaikan sekitar 18,75%.
Namun, investor perlu memahami bahwa target harga analis bukan kepastian.
Target harga dibuat berdasarkan asumsi tertentu mengenai laba, pertumbuhan perusahaan, valuasi, dan kondisi pasar. Jika asumsi tersebut berubah, target harga juga dapat direvisi.
Karena itu, angka Rp24.700 lebih tepat digunakan sebagai salah satu referensi analisis daripada dianggap sebagai harga yang pasti dicapai GGRM.
Dividen GGRM Menjadi Daya Tarik Tambahan
Selain turnaround laba, saham Gudang Garam juga mempunyai cerita dari sisi dividen.
Rapat Umum Pemegang Saham Tahunan pada Juni 2026 menyetujui pembagian dividen tunai sekitar Rp1,54 triliun atau Rp800 per saham.
Nilai tersebut hampir menyamai laba bersih Gudang Garam tahun buku 2025 yang berada di kisaran Rp1,56 triliun.
Bagi investor yang memperhatikan dividend income, kebijakan pembagian dividen tentu menjadi faktor tambahan yang dapat dipertimbangkan.
Namun, besaran dividen pada masa mendatang tetap bergantung pada laba perusahaan, kebutuhan modal, arus kas, serta keputusan pemegang saham.
Risiko Saham Gudang Garam Tetap Perlu Diperhatikan
Di tengah berbagai katalis positif tersebut, PUBLIKAPITAL melihat ada beberapa risiko yang tidak boleh diabaikan.
Pertama adalah penurunan pendapatan.
Pendapatan semester I 2026 masih turun sekitar 7,19%. Artinya, perbaikan bottom line belum diikuti pertumbuhan top line.
Kedua adalah fenomena downtrading dalam industri rokok. Konsumen dapat beralih ke produk dengan harga lebih murah ketika daya beli mengalami tekanan.
Ketiga, Gudang Garam masih sangat bergantung pada pasar domestik. Sekitar 98,4% penjualan perusahaan berasal dari pasar lokal, sementara ekspor hanya sekitar 1,6%.
Keempat adalah faktor regulasi, terutama kebijakan terkait cukai hasil tembakau yang mempunyai pengaruh besar terhadap struktur biaya dan harga jual industri rokok.
Terakhir adalah faktor harga saham itu sendiri.
GGRM telah bergerak dari sekitar Rp8.300 menuju area Rp20 ribuan. Dengan demikian, profil risiko investor yang masuk setelah rally tentu berbeda dibandingkan investor yang membeli ketika harga masih berada di bawah Rp10.000.
Apakah Saham Gudang Garam Masih Menarik?
Pertanyaan apakah saham Gudang Garam masih menarik tidak dapat dijawab hanya dengan melihat satu indikator.
Dari sisi positif, GGRM memiliki beberapa katalis penting: laba melonjak 2.440%, margin membaik, investor asing melakukan pembelian, estimasi laba dinaikkan, rekomendasi analis membaik, serta adanya dividen.
Namun, dari sisi risiko, pendapatan masih turun, industri rokok menghadapi tantangan downtrading, ketergantungan terhadap pasar domestik masih tinggi, dan harga saham telah mengalami rally signifikan.
Karena itu, investor perlu memperhatikan apakah Gudang Garam mampu mempertahankan pertumbuhan laba sekaligus memulihkan pendapatan.
Keberlanjutan turnaround jauh lebih penting daripada hanya melihat lonjakan laba dalam satu periode.
Saham Gudang Garam kembali menjadi sorotan setelah GGRM melonjak 6,53% menjadi Rp20.800 pada perdagangan 31 Agustus 2026 dan mencatat net buy asing sekitar Rp37,83 miliar.
Di belakang momentum tersebut terdapat perubahan fundamental yang cukup besar.
Laba bersih semester I 2026 melonjak sekitar 2.440% menjadi Rp2,97 triliun, meskipun pendapatan turun 7,19% menjadi sekitar Rp41,17 triliun.
Penurunan biaya yang lebih besar daripada penurunan pendapatan membuat margin Gudang Garam membaik dan laba bruto meningkat signifikan.
Kinerja tersebut turut mendorong revisi naik proyeksi laba dan perubahan rekomendasi MNC Sekuritas menjadi BUY dengan target harga Rp24.700.
Meski demikian, investor tetap perlu memperhatikan penurunan pendapatan, downtrading industri rokok, kebijakan cukai, ketergantungan pada pasar domestik, dan kenaikan harga saham GGRM yang sudah cukup tinggi.
Pada akhirnya, perkembangan laporan keuangan berikutnya akan menjadi indikator penting untuk menjawab satu pertanyaan besar: apakah lonjakan laba Gudang Garam merupakan awal turnaround jangka panjang atau terutama hasil efisiensi yang dampaknya terbatas?
Semoga ulasan ini membantu pembaca memahami saham Gudang Garam dan berbagai faktor yang sedang memengaruhi GGRM secara lebih menyeluruh.
Salam,
PUBLIKAPITAL